Inducción: gerente o dueño
Para quién: quien tiene que responder «¿el negocio está dando plata?» y decidir qué hacer con la respuesta.
Este cargo no opera: no factura, no compra, no abre caja. Lee. Por eso sus permisos son casi todos de consulta, y el único que escribe —Gestionar balances— produce un documento que congela un veredicto, no una transacción.
Si los módulos están activos, pida solo los indicadores que necesita: Ver indicador: Margen por categoría para Carnicería, Ver indicador: Kilos despachados para Planta y Ver indicador: Visitas o Ver indicador: Margen real de recetas para Restaurante. Los detalles requieren sus permisos de lectura independientes. Para Integraciones, pida Ver indicador: Subidas rechazadas o Ver indicador: Bloqueos de interfaz contable según los módulos que supervise.
Permisos que debe tener su usuario
Pida al administrador que su usuario tenga estos permisos (cómo los da):
-
Ver indicador: Venta neta con IVA, Ver indicador: Transacciones de venta y Ver indicador: Cambio frente al período anterior — resumen y tendencia en Ventas. Cada tarjeta exige su propio permiso; el detalle sigue exigiendo Ver reportes de ventas.
-
Ver indicador: Utilidad neta del último Balance, Ver indicador: Utilidad neta estimada a hoy y Ver indicador: Cambio al recalcular el último Balance — documento aplicado, estimación y documentos tardíos en Resultados.
-
Ver indicador: Cartera vencida, Ver indicador: Próximos cobros en siete días y Ver indicador: Principales deudores — prioridades de cobro en Cartera; el último permiso también muestra nombres.
-
Ver indicador: Cuentas por pagar abiertas, Ver indicador: Pagos a vencer en siete días y Ver indicador: Compras netas del período — deuda y compras en Compras y proveedores.
-
Ver indicador: Recaudo del período, Ver indicador: Diferencia ajustada de caja y Ver indicador: Gastos del período — dinero recibido, cuadres y gasto en Caja y gastos.
-
Ver indicador: Ajustes a cajas cerradas — opcional: cuánto movieron el efectivo de cajas ya contadas las anulaciones y correcciones posteriores al cierre; lo sano es $ 0 (Caja y gastos).
-
Ver indicador: Existencias valorizadas y Ver indicador: Productos con existencia sin costo — valor respaldado por costo y faltantes de dato en Inventario.
-
Ver indicador: Documentos pendientes de DIAN y Ver indicador: Documentos rechazados por DIAN — pendientes de atención en Electrónica y control.
-
Ver balances — Gerencia → Balance: la lista, la ficha, el estimado a hoy y el PDF/Excel del balance.
-
Gestionar balances — aplicar el balance de un período y anular el último.
-
Ver reportes de ventas, Ver reportes de compras, Ver reportes de gastos, Ver reportes de inventario, Ver reportes de cartera y Ver reportes de cuentas por pagar — los informes con los que se explica un número del balance. El de ventas abre además Gerencia → Desempeño, que es donde se lee la tendencia.
-
Ver cuadres de caja — revisar las cajas de todos los usuarios, abiertas y cerradas, no solo la propia; de una caja todavía abierta ve el preliminar en vivo.
-
Ver reportes de caja — Recaudo por fecha, Diferencias de caja por cajero, Devoluciones de dinero por fecha y Documentos de caja anulados: cuánto dinero entró, quién descuadra de verdad, cuánto dinero se les devuelve a los clientes y qué se anuló con la caja ya cerrada.
Opcionales según la empresa:
- Ver facturas, Ver compras y Ver inventario — para abrir los documentos que hay detrás de una cifra del balance: la venta grande del martes, la compra que subió el costo, la bodega valorizada. Sin ellos ve los reportes, pero no los documentos.
- Ver auditoría del sistema — quién anuló qué y con qué motivo.
- Aprobar devoluciones de dinero — si el dueño es quien reconoce el dinero que se les devuelve a los clientes: aprueba o rechaza desde donde esté, con su propio usuario, y explica el faltante de una caja ya cerrada con un ajuste (Devoluciones de dinero).
- Aprobar bajas e ingresos de inventario (con Ver inventario) — si el dueño es quien autoriza lo que sale de la bodega sin venta: aprueba o rechaza las bajas e ingresos que registra el bodeguero, desde la tarjeta N bajas e ingresos por aprobar de Inicio, y escribe el costo de un producto que no lo tiene (Bajas e ingresos de inventario).
- Ver reportes fiscales — el informe de documentos fiscales por día, con el IVA, el impoconsumo y el impuesto a las bolsas plásticas en secciones separadas.
- Ver rentabilidad por categoría — solo si la empresa tiene el módulo Carnicería activo. Es el reporte que baja del margen general de la empresa al margen de cada producto: contesta en qué se está ganando la plata cuando el balance ya dijo cuánta.
- Exportar interfaz contable —y, si además quiere revisar el catálogo, Ver cuentas contables— solo si la empresa tiene activo el módulo Contabilidad. Es lo que hace falta para entregarle el mes al contador sin depender de nadie. Si de eso se encarga el administrador, no los necesita.
Ver balances ya le abre la lista de conteos de inventario, para revisar el cierre contra el que se cuadra el período, y el selector de cierres de Nuevo balance no pide permisos de inventario: para eso no hace falta Ver inventario.
No necesita permisos de venta, compra, caja ni configuración. Si además va a operar, pídalos aparte: son cargos distintos, aunque los ejerza la misma persona.
Dos tareas de su rutina sí piden permisos de operación. Si no los tiene, se las pide a quien los tenga:
- El conteo de cierre del mes (paso 1 de la rutina mensual) exige los permisos del encargado de inventario: Gestionar conteos de inventario, Ver inventario y Aplicar conteos de inventario (sin este último el cierre queda Por revisar y el balance no lo acepta; ver su guía). Si el cierre lo hace el encargado de inventario, usted no los necesita.
- Registrar un faltante de caja como gasto exige Crear gastos y, además, una caja abierta a su nombre.
Así se ve su menú

Con los permisos obligatorios de la lista de arriba, este es el menú de la izquierda que ve la persona, con todos sus grupos abiertos. Los permisos opcionales le agregan opciones. Cuadres, en Caja, aparece en todos los menús: allí cada persona ve sus propias cajas, y quien tiene Ver cuadres de caja, las de todos. Si le falta una opción, revise su rol (Si no veo una opción): el menú cambia cuando la persona recarga la aplicación (F5).
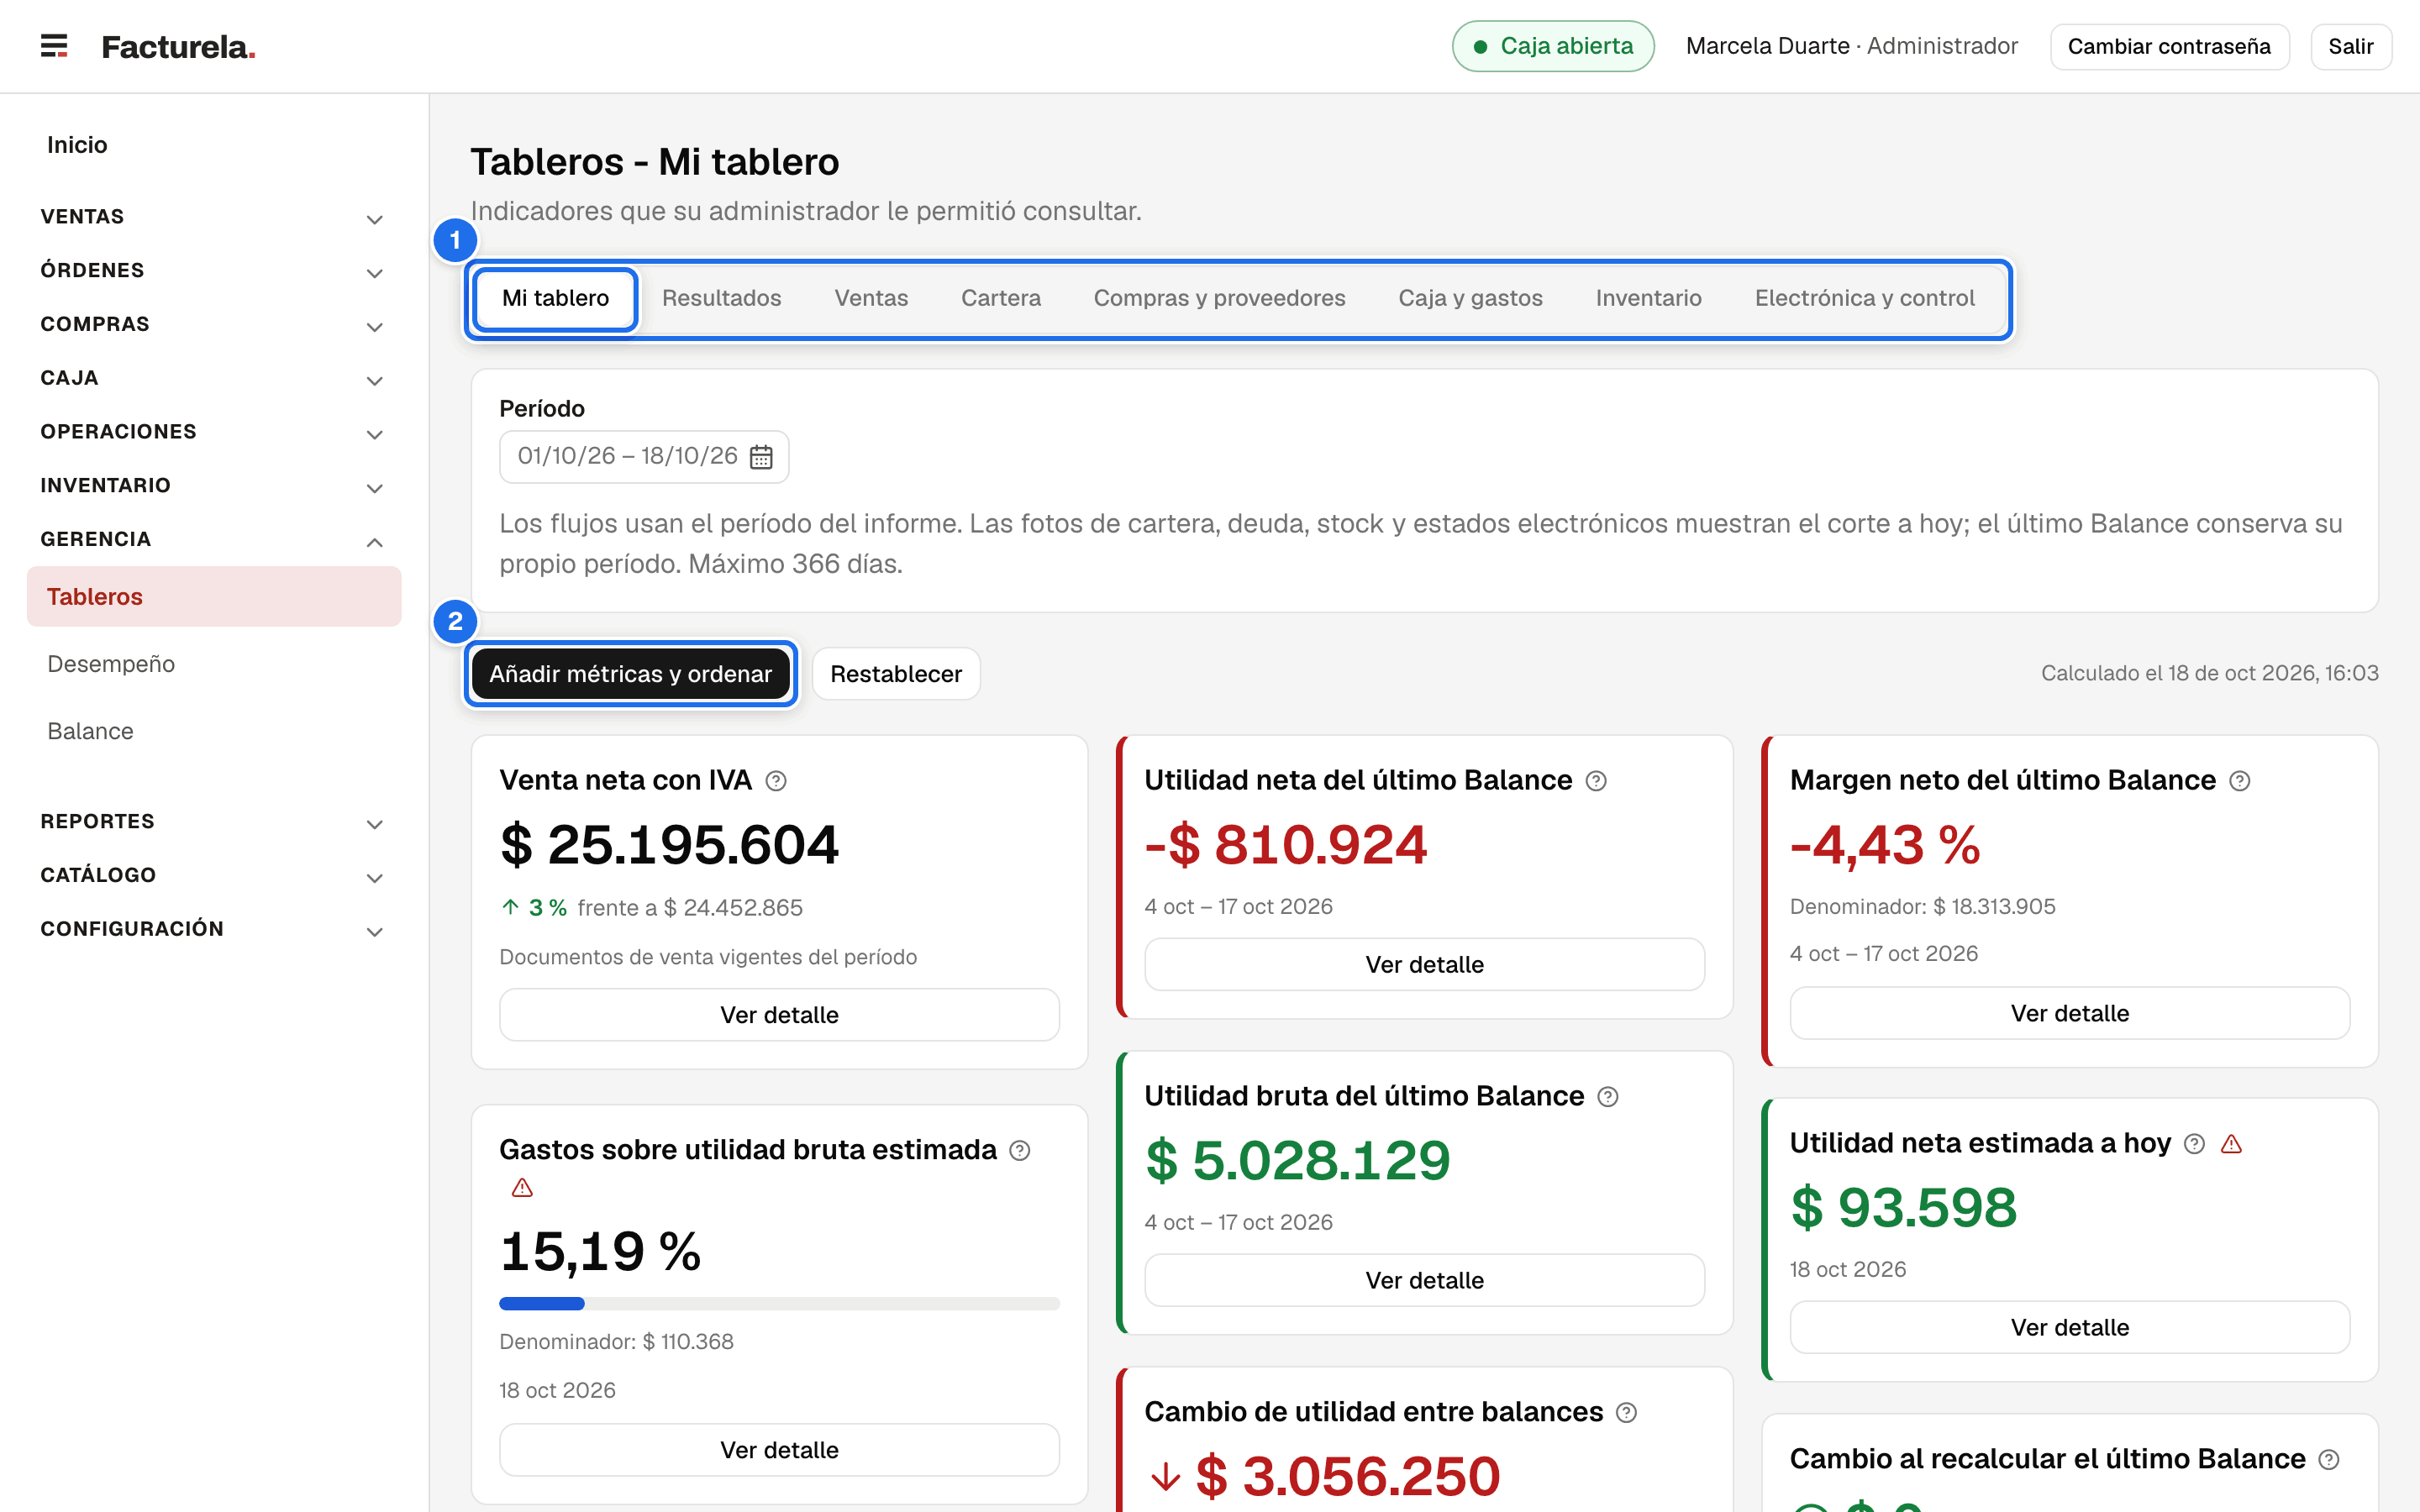
Su pantalla principal es su tablero (Gerencia → Tableros); los números de la imagen son los pasos de esa página:
Lea en este orden (≈ 30 min)
- Iniciar sesión
- Navegación
- ¿Cómo sé si mi empresa está dando plata? ← empiece por aquí
- Balance
- Desempeño — el balance dice cuánto ganó; el desempeño dice hacia dónde va y quién lo está moviendo
- Tableros — escoja las cifras autorizadas y ordénelas por área o en Mi tablero. Elija el Período una vez: Ver detalle abre el informe de cada cifra con ese período, y al volver con Atrás el tablero lo conserva.
- Conteos de inventario
- Cómo usar los reportes · Catálogo de reportes
- Cuadres y comprobante Z
- Con el módulo Carnicería activo: Rentabilidad por categoría
Su rutina
Diaria (5 minutos)
- Caja → Cuadres: que todas las cajas del día estén cerradas y sin faltantes sin explicar (con Estado Abierta ve las que siguen abiertas, y Ver preliminar le dice cuánto efectivo deberían tener ahora). Un faltante que nadie repone es una pérdida real; que se registre como gasto para que el balance lo vea (lo hace quien tenga Crear gastos y caja abierta).
Semanal (15 minutos)
- Gerencia → Balance → Estimado a hoy: cómo va el período sin cerrar nada.
- Gerencia → Desempeño, mes en curso contra el mes anterior: mire primero los kilos —no la plata— y abra la categoría que más se movió para ver cuál subcategoría lo movió. Es el chequeo que se adelanta al balance. Los kilos son los que salieron de verdad: una rebaja de precio sin devolución o una nota débito mueven la plata y el $/unidad, no los kilos, así que kilos y plata juntos le separan volumen de precio. Compare kilos con kilos y unidades con unidades: nunca se suman entre sí. Si quiere mostrarle la misma lectura a alguien, copie la dirección de la página: guarda el rango y los filtros.
- Reportes → Reportes PDF / Excel, grupos Cartera y Cuentas por pagar: saldos y vencidos. Vender mucho y cobrar poco no es ganar. Con Saldos a la fecha (histórico), Saldos de cartera y Cuentas por pagar dicen lo que se debía al terminar ese día: una anulación cuenta desde el día en que se hace, así que la cifra de un mes ya cuadrado no cambia aunque después se anule un recibo o un egreso (Qué significa «Saldos a la fecha»). Saldos a favor de clientes dice lo contrario: cuánto les debe la empresa a sus clientes por notas crédito y por anticipos de órdenes canceladas. Con fecha de corte rige lo mismo: el saldo de un anticipo que se anuló después (con su recibo) sigue en el corte de un día anterior a la anulación, con la fecha en que se anuló.
- Reportes → Reportes PDF / Excel, grupo Caja, tarjeta Recaudo por fecha: el TOTAL DINERO RECIBIDO es el dinero que de verdad entró, la misma cifra de la tarjeta Recaudo del período. Lo que los clientes pagaron con su saldo a favor sale aparte, en Saldos aplicados: no es dinero nuevo, entró en su momento (Recaudo por fecha).
- Reportes → Reportes PDF / Excel, grupo Caja, tarjeta Devoluciones de dinero por fecha: quién devolvió, quién aprobó, en qué forma de pago y cuántas se rechazaron. Mire las marcas Después del cierre (se registraron para explicar un faltante) y Forma distinta (venta con tarjeta devuelta en efectivo, por ejemplo).
- Reportes → Reportes PDF / Excel, grupo Caja, tarjeta Diferencias de caja por cajero: por cajero, la diferencia al cierre y la diferencia ajustada (cómo se lee).
- Reportes → Reportes PDF / Excel, grupo Caja, tarjeta Documentos de caja anulados, con Solo de cajas ya cerradas: qué se anuló después de cerrar cada caja, quién y por qué. Lo que dejó ajuste ya está en la diferencia ajustada; solo el efectivo de las filas No ajusta hay que conciliarlo a mano. Muchas anulaciones de la misma persona después del cierre merecen una pregunta (cómo se lee).
- Reportes → Reportes PDF / Excel, grupos Compras y Gastos: qué se está gastando y en qué.
- Reportes → Reportes PDF / Excel, grupo Inventario, tarjeta Bajas e ingresos de inventario: cuánto se dañó, se venció, se consumió en el negocio o se regaló, por motivo, con quién lo registró y quién lo aprobó. Pásele al contador el subtotal de Consumo interno y de Obsequio o degustación: esos retiros pueden causar IVA y el sistema no lo calcula (Catálogo de reportes).
Mensual (o por quincena)
- Inventario → Conteos de inventario → Nuevo conteo, tipo Cierre, contando todo, al final del día y con la caja cerrada (usted, si tiene los permisos de conteo, o el encargado de inventario). La fecha del cierre es la del día en que se guarda la hoja y no se escribe: haga el conteo el último día del período. El cierre tiene que quedar aplicado: uno Por revisar el balance no lo acepta. El primer balance arranca en el cierre de apertura, con el que la empresa cargó su inventario inicial: si al aplicarlo se escribió el costo de cada producto, ese inventario ya está valorado y el balance no vuelve a pedir esos costos (El inventario inicial: el cierre de apertura).
- Gerencia → Balance → Nuevo balance, elija ese cierre y revise la vista previa. Cada cierre se nombra con su número y el día y la hora en que se contó (Cierre #12 · Contado el 30/09/2026 a las 18:05), porque el mismo día caben varios; el que abre y el que cierra el período tienen que ser de días distintos. El selector solo ofrece los cierres que pueden cerrar el balance; si el que busca es antiguo, escriba su número o su fecha. Si cambia un dato después de la vista previa, pídala de nuevo: se aplica lo que se revisó.
- Lea los avisos antes que las cifras: dicen bajo qué condiciones hay que leerlas. Debajo de − Inventario final está el desglose Foto del cierre #12 (30/09, 18:05) $ A · Movido después de contar $ B · Inventario final $ C: el balance cierra el día completo, así que suma a la foto lo que se vendió o se compró después de contar con documentos de ese día o anteriores, y la tarjeta Inventario final: movido después de contar lista esos documentos (El inventario final). Si la empresa cobra impoconsumo, Datos del período trae el INC generado aparte del IVA generado: el IVA neto por pagar es solo IVA contra IVA, y el impoconsumo de las compras ya está dentro del costo (Balance).
- Aplicar balance. Guarde el PDF. Si sale Las cifras cambiaron, alguien registró algo del período mientras usted revisaba: no se aplicó nada; revise el cálculo nuevo y vuelva a aplicar.
- Compárelo con el balance anterior: lo que importa no es un número suelto, es la tendencia.
- Gerencia → Desempeño sobre el mismo mes, con el interruptor en vs año anterior: es la comparación que quita el efecto de la temporada. Marque Detalle por producto antes de decidir qué comprar el mes que viene.
- Con el módulo Contabilidad: Contabilidad → Interfaz contable, Revisar el mes y descargar el archivo para el contador. Si sale un bloqueo, corríjalo antes de que se cierre el plazo: las cuentas se arreglan en la nube de pedidos y llegan con la siguiente sincronización, así que no es cosa de cinco minutos.
Las señales de alerta
| Señal | Qué mirar |
|---|---|
| Utilidad neta negativa dos períodos seguidos | No es mala suerte: o el margen no da, o los gastos se lo comen. Los dos renglones siguientes lo dicen. |
| Margen bruto que cae sin que hayan cambiado los precios | Hay merma, costos que subieron o descuentos de más. Contraste con la merma valorada del período y con Reportes → Utilidad por producto. |
| Merma valorada que sube período a período | Se está perdiendo mercancía. El informe de merma del cierre dice en qué productos. |
| Bajas por daño o vencimiento que suben (De ese costo, bajas por… en el balance) | Se compra de más o se almacena mal. El reporte Bajas e ingresos de inventario dice qué productos y por qué motivo. Si en cambio la merma baja y las bajas suben, es buena señal: lo que se perdía sin explicación ahora se registra. |
| Gastos operacionales sobre la utilidad bruta por encima del 80 % | La operación se come el margen. Con más del 100 % el negocio pierde aunque venda bien. |
| Venta promedio por día por debajo del punto de equilibrio | Al ritmo actual el período no cubre los gastos. |
| Cobertura del conteo baja (el aviso lo dice en %) | El balance se parece más a una estimación que a un cierre. Cuente todo. |
| Cartera que crece más rápido que las ventas | Está financiando a sus clientes con su propia utilidad. |
| Una cajera con faltantes repetidos | En Caja → Cuadres, compare Diferencia y Dif. ajustada: la ajustada ya descuenta las devoluciones de dinero registradas después del cierre y las anulaciones de recibos, egresos, gastos y movimientos de efectivo de esa caja; una corrección de gasto después del cierre deja el ajuste Gasto G-n corregido por G-m por la diferencia en efectivo, y en un balance ya aplicado sale como Gasto corregido. Si la ajustada sigue en rojo, el faltante es real. Si quedó en cero por anulaciones hechas después del cierre, mire en Documentos de caja anulados quién las hizo y con qué motivo: anular solo debe ajustar lo que de verdad no ocurrió. Para ver el período entero, Reportes → Reportes PDF / Excel, grupo Caja, tarjeta Diferencias de caja por cajero: Con faltante ya se cuenta sobre la diferencia ajustada. |
| Muchas devoluciones «después del cierre» de la misma caja | Alguien entrega dinero sin registrarlo, o no tiene el permiso para hacerlo. En Devoluciones de dinero por fecha, filtre Solo atribuidas después del cierre y por Cajero, y decida si esa persona debe tener Registrar devoluciones de dinero. |
| Saldos a favor que crecen o envejecen | En Saldos a favor de clientes, la antigüedad: plata que la empresa debe y nadie ha devuelto ni cruzado. Los de mostrador antiguos son de clientes que se fueron sin su dinero. |
| Una categoría en verde con una subcategoría en rojo | En Desempeño, el aporte lo destapa: el total sube y por dentro algo se está cayendo. Mire el Δ mezcla de esa categoría: si se movió, el mercado cambió y hay que comprar distinto. |
| Los kilos planos y la venta arriba | Está vendiendo lo mismo más caro. Sostiene el mes, no el año: la columna $/unidad de Desempeño lo dice fila por fila. Las notas débito y las rebajas de precio sin devolución entran en la plata y en el $/unidad, no en los kilos. |
Errores típicos de este puesto
| Situación | Qué hacer |
|---|---|
| La devolución de dinero no sale en el balance ni en la interfaz contable | Es correcto: la nota crédito ya bajó las ventas; entregar el dinero no es una venta menos. El balance usa la diferencia ajustada de las cajas. El contador registra la devolución a mano con Devoluciones de dinero por fecha. |
| «Dio utilidad pero no hay plata en la caja» | Mire ¿Dónde quedó la plata? en el balance: inventario, cartera y cuentas por pagar explican casi siempre la diferencia. |
| El balance de hace dos meses «cambió» | No cambió: está congelado. Lo que ve es un recálculo. Use Recalcular en su ficha para saber qué documento llegó tarde. Si la empresa cambió de base de costo, Recalcular lo muestra aparte (Con la base de costo actual: …): esa diferencia no la causó ningún documento. |
| Al aplicar salió Las cifras cambiaron | Mientras revisaba, alguien registró o anuló algo del período, o se aplicó otro balance. No se aplicó nada: revise el cálculo nuevo que quedó a la vista y vuelva a pulsar Aplicar balance. |
| El estimado dice Sin período abierto | El último balance termina hoy (o, sin balances, el último cierre es de hoy): el día ya quedó cerrado. Mañana el estimado arranca con lo nuevo. |
| Me equivoqué en los días trabajados | Los días solo mueven los promedios, no la utilidad. Si le importa la cifra, anule el balance y vuelva a aplicarlo con el dato correcto. |
| Quiero rehacer un balance del medio | Solo se anula el último activo. Anule en orden hacia atrás, o deje ese como está. |
| El sistema me pide costos de productos que no reconozco | Son productos con existencias que nunca se costearon. Escríbales el costo para este balance; ese costo vale solo para el balance. De raíz se arregla en el inventario: con su compra o, si se cuentan con diferencia en un cierre, con el Costo a usar de ese cierre, que queda como costo del producto. |
| El inventario final no es igual al de la foto del cierre | Es correcto: la foto es del momento en que se contó, y el balance cierra el día completo. La diferencia es la línea Movido después de contar, con sus documentos: lo que se vendió esa tarde o una compra con fecha del período registrada después de contar (El inventario final). |
| El inventario final no es igual al valor de Inventario → Stock | Stock es el inventario de hoy; el balance, el del día del cierre. La diferencia está en lo que el balance deja fuera: los documentos con fecha posterior al cierre y el ajuste de otro conteo. Lo demás entra al balance con lo que movió el valor del inventario en Stock, también con último costo; la excepción son algunos documentos que no guardaron el costo del momento (El inventario final). |
| Quiero cerrar el período con un cierre de ayer que no se hizo | La fecha del cierre no se escribe: es la del día en que se guarda la hoja. Cierre el período con el cierre de hoy, o espere al próximo conteo (Para qué sirve la fecha). |
| Una baja del período no aparece en el balance | Está pendiente: lo pendiente no mueve la existencia ni cuenta en el balance. Lo que cuenta es la fecha de aprobación: una baja aprobada hoy entra en el período de hoy, aunque se haya registrado antes. Por eso conviene aprobar o rechazar los pendientes antes de contar el cierre del período. |
| El balance no acepta un segundo cierre del mismo día | El período empieza el día siguiente a un cierre y termina el día de otro: los dos tienen que ser de días distintos. Un segundo cierre del mismo día sirve para la merma y las existencias, no para un balance vacío. |
Relacionado
- Qué cambia el costo — de qué depende el costo del inventario, y con él la utilidad.
- Referencia de permisos · Glosario y estados · Guía del administrador