¿Cómo sé si mi empresa está dando plata?
Para quién: el dueño o el gerente. Sin tecnicismos. Ruta: es una guía, no una pantalla. El número sale de Gerencia → Balance; esta página explica cómo llegar a que ese número sea de fiar. Permiso(s): leerla no pide ninguno; cada paso pide el de su pantalla. Contar el inventario (pasos 1 y 3): Gestionar conteos de inventario, Ver inventario y Aplicar conteos de inventario. Registrar el día a día (paso 2): Crear facturas, Crear compras, Crear gastos, Crear comprobantes de egreso y Registrar movimientos de efectivo, que suelen tener el cajero, el comprador y el administrador. Ver el Estimado a hoy: Ver balances. Generar el balance (paso 4: Nuevo balance, con su vista previa, y aplicarlo): Gestionar balances, además de Ver balances. Quien solo lee el resultado necesita Ver balances. Requisitos: para el balance, dos cierres de inventario aplicados de días distintos: uno que abre el período y otro que lo cierra (Balance).
La idea en una frase
Utilidad = lo que vendió − lo que le costó la mercancía que vendió − lo que gastó para operar.
El sistema puede calcular esa resta por usted, pero solo si todo el dinero que entra y sale del negocio pasa por un documento: una factura, una compra, un gasto, una baja de inventario, un cierre de inventario. Lo que no se registra no existe para el balance, y un balance con huecos no dice la verdad: dice lo que usted le contó.
Las cuatro cosas que el sistema necesita saber
| Pregunta del negocio | Documento que la responde | Pantalla |
|---|---|---|
| ¿Cuánto vendí? | Facturas y ventas POS, menos las notas crédito (devoluciones), más las notas débito | Ventas |
| ¿Cuánto me costó lo que vendí? | Compras de mercancía + el inventario contado al inicio y al final del período, con las bajas y los ingresos sin compra | Compras, Inventario → Conteos de inventario e Inventario → Bajas e ingresos |
| ¿Cuánto gasté para operar? | Gastos (arriendo, nómina, servicios, transporte…) | Caja → Gastos |
| ¿Qué tengo y qué debo al cerrar? | Cartera de clientes, cuentas por pagar a proveedores, inventario | Se calcula solo |
Compra o gasto: la diferencia que más confunde
Las dos son plata que sale, pero el balance las trata distinto, así que hay que registrarlas donde corresponde:
| Compra | Gasto | |
|---|---|---|
| Qué es | Una factura de un proveedor con productos: mercancía para vender, materia prima, o un servicio que usted quiere ver por producto y por proveedor | Una cuenta del negocio que se paga y no se convierte en producto: arriendo, nómina, servicios públicos, oficios varios, papelería |
| Cómo se registra | Con un tipo de compra, un proveedor, líneas de producto e IVA por línea; se le puede quedar debiendo al proveedor y pagar después con Egresos | Con un tipo de gasto (que dice si es operacional o no operacional), una descripción y el valor; se paga al registrarlo, en efectivo o por transferencia |
| Qué mueve | El inventario (si el producto maneja inventario) y las cuentas por pagar | La caja (si fue en efectivo) y la utilidad, ese mismo día |
| Cómo entra al balance | La mercancía no es gasto cuando se compra: es inventario. Se vuelve costo cuando se vende. Por eso el balance necesita contar el inventario al inicio y al final | Resta directamente de la utilidad del período en que se pagó |
La regla rápida: si lo que pagó termina en la estantería, en la nevera o en un producto que va a vender, es una compra. Si es una cuenta del negocio que no se convierte en producto, es un gasto.
Hay un caso intermedio que conviene tener claro: si registra una compra cuyo producto no maneja inventario (un servicio, un insumo sin existencias), el balance la lee como gasto operacional del período, agrupada por la categoría del producto. Está bien registrarla como compra si le interesa verla por proveedor: la utilidad sale igual.
Y tres cosas que no son ni compra ni gasto, y por eso no bajan la utilidad:
- Pagarle a un proveedor una compra que ya registró → Compras → Egresos. La compra ya entró al balance; el egreso solo mueve la caja.
- Sacar plata del cajón para consignar, para el dueño o para un préstamo → Caja → Efectivo (salida). Es plata que cambia de bolsillo, no plata que se perdió.
- Meter plata al cajón (una base, un préstamo) → Caja → Efectivo (entrada). No es una venta.
El paso a paso
1. Fije el punto de partida: un cierre de inventario completo
Vaya a Inventario → Conteos de inventario, haga Nuevo conteo, deje el tipo en Cierre —un sondeo no sirve para abrir ni cerrar un período— y cuente todo lo que tiene. Ese conteo, valorado al costo, es el inventario inicial del primer balance. Sin él no hay contra qué comparar. Si la empresa apenas empieza a usar el sistema, ese es el cierre de apertura: al aplicarlo se escribe lo que costó cada producto, y ese costo queda como costo del producto (El inventario inicial: el cierre de apertura).
Antes del primer cierre revise en Configuración → Empresa con qué base de costo valora su inventario (promedio ponderado o último costo). Es la misma base con la que el balance valorará la mercancía.
2. Todos los días: que nada quede por fuera
- Venda siempre por el sistema. Cada venta rebaja el inventario y suma a las ventas. Una devolución se hace con nota crédito, nunca borrando la factura.
- Registre todas las compras de mercancía el día que llega, con su costo real. Una compra sin registrar infla la utilidad (el sistema cree que vendió algo que no le costó).
- Registre los gastos el día que los paga, con su tipo. Un gasto sin registrar también infla la utilidad.
- Use Egresos para pagar proveedores y Efectivo para mover plata, no Gastos.
- Registre lo que sale de la bodega sin venta —lo dañado, lo vencido, lo que se consume en el negocio, lo que se regala— con una baja de inventario, y lo que entra sin compra con un ingreso sin compra, y que alguien los apruebe (Bajas e ingresos). Así el balance sabe por qué salió: el consumo interno y los obsequios van a gastos, y la merma del cierre queda solo con lo que nadie explicó.
- Cierre la caja cada turno. El cuadre Z no cambia la utilidad, pero descubre faltantes de efectivo. Un faltante que nadie repone es una pérdida real: regístrelo como gasto para que el balance lo vea.
- Sondee el inventario de vez en cuando. Un sondeo es un conteo de unos pocos productos que no ajusta nada: le dice cuánto falta y cuánto vale sin tocar el saldo del sistema ni el kardex. No cambia el balance —para eso está el cierre—, pero le avisa del faltante en septiembre en vez de en la sorpresa del cierre de fin de mes, y con el saldo viejo todavía a la vista para poder investigarlo. Caben los que quiera, incluso varios el mismo día.
3. Al terminar el período: otro cierre de inventario completo
El período puede ser la quincena o el mes; lo importante es que empieza y termina con un cierre de inventario. El cierre final es la foto de lo que quedó. Su fecha es la del día en que se guarda la hoja y no se escribe: cuente el último día del período.
Cuente al final del día y con la caja cerrada, y guarde la hoja antes de volver a vender: el sistema compara lo contado con lo que él cree que había en el instante de guardar la hoja. Lo que se venda después, mientras la hoja espera revisión, ya no afecta la diferencia (Cuándo contar). Si fue ese mismo día, el balance sí lo cuenta: cierra el día completo y lo suma aparte, en la línea Movido después de contar (Balance).
La diferencia entre lo que debería haber y lo que se contó es la merma, y queda incluida automáticamente en el costo del período: lo que se perdió sin que nadie lo registrara, el balance lo cobra. Lo que se dio de baja con su documento no es merma: el balance lo muestra aparte (De ese costo, bajas por daño o avería…) y, si fue consumo interno u obsequio, lo pasa a gastos operacionales (Bajas e ingresos de inventario en el balance).
4. Genere el balance
Vaya a Gerencia → Balance → Nuevo balance, elija el cierre de inventario que termina el período y revise la vista previa. El sistema arma el estado de resultados:
  Ventas netas                         (facturas + POS − notas crédito + notas débito,
                                        sin IVA)
− Costo de la mercancía vendida        (inventario inicial + compras + ingresos sin compra
                                        − inventario final − consumo interno y obsequios)
= UTILIDAD BRUTA                       → ¿el producto deja margen?
− Gastos operacionales                 (por tipo de gasto + compras que no son inventario
                                        + comisión de cada forma de pago
                                        + consumo interno y obsequios dados de baja)
= UTILIDAD OPERACIONAL                 → ¿el negocio se sostiene?
− No operacionales                     (intereses, multas, 4×1000…)
= UTILIDAD NETA DEL PERÍODO            → ¿dio plata o no?
Si le convence, Aplicar balance. Los números quedan congelados con fecha y usuario; el siguiente balance arranca donde terminó este. Se congela exactamente lo que revisó: si cambia un dato después de la vista previa, o si alguien registra algo del período mientras usted la mira, el sistema le muestra las cifras nuevas para revisarlas antes de aplicar (Paso 2).
¿Quiere saber cómo va el mes sin cerrar inventario? Gerencia → Balance → Estimado a hoy hace la misma cuenta tomando como inventario final lo que el sistema dice que hay. Es una estimación: será exacta si todo está registrado y no hay merma sin contar, y por eso no se guarda. Si el último balance termina hoy —lo cerró un cierre de inventario de hoy— o, sin balances, el último cierre es de hoy, el estimado dice Sin período abierto: ese día ya quedó cerrado, y la estimación arranca al día siguiente.
5. Léalo con estas preguntas
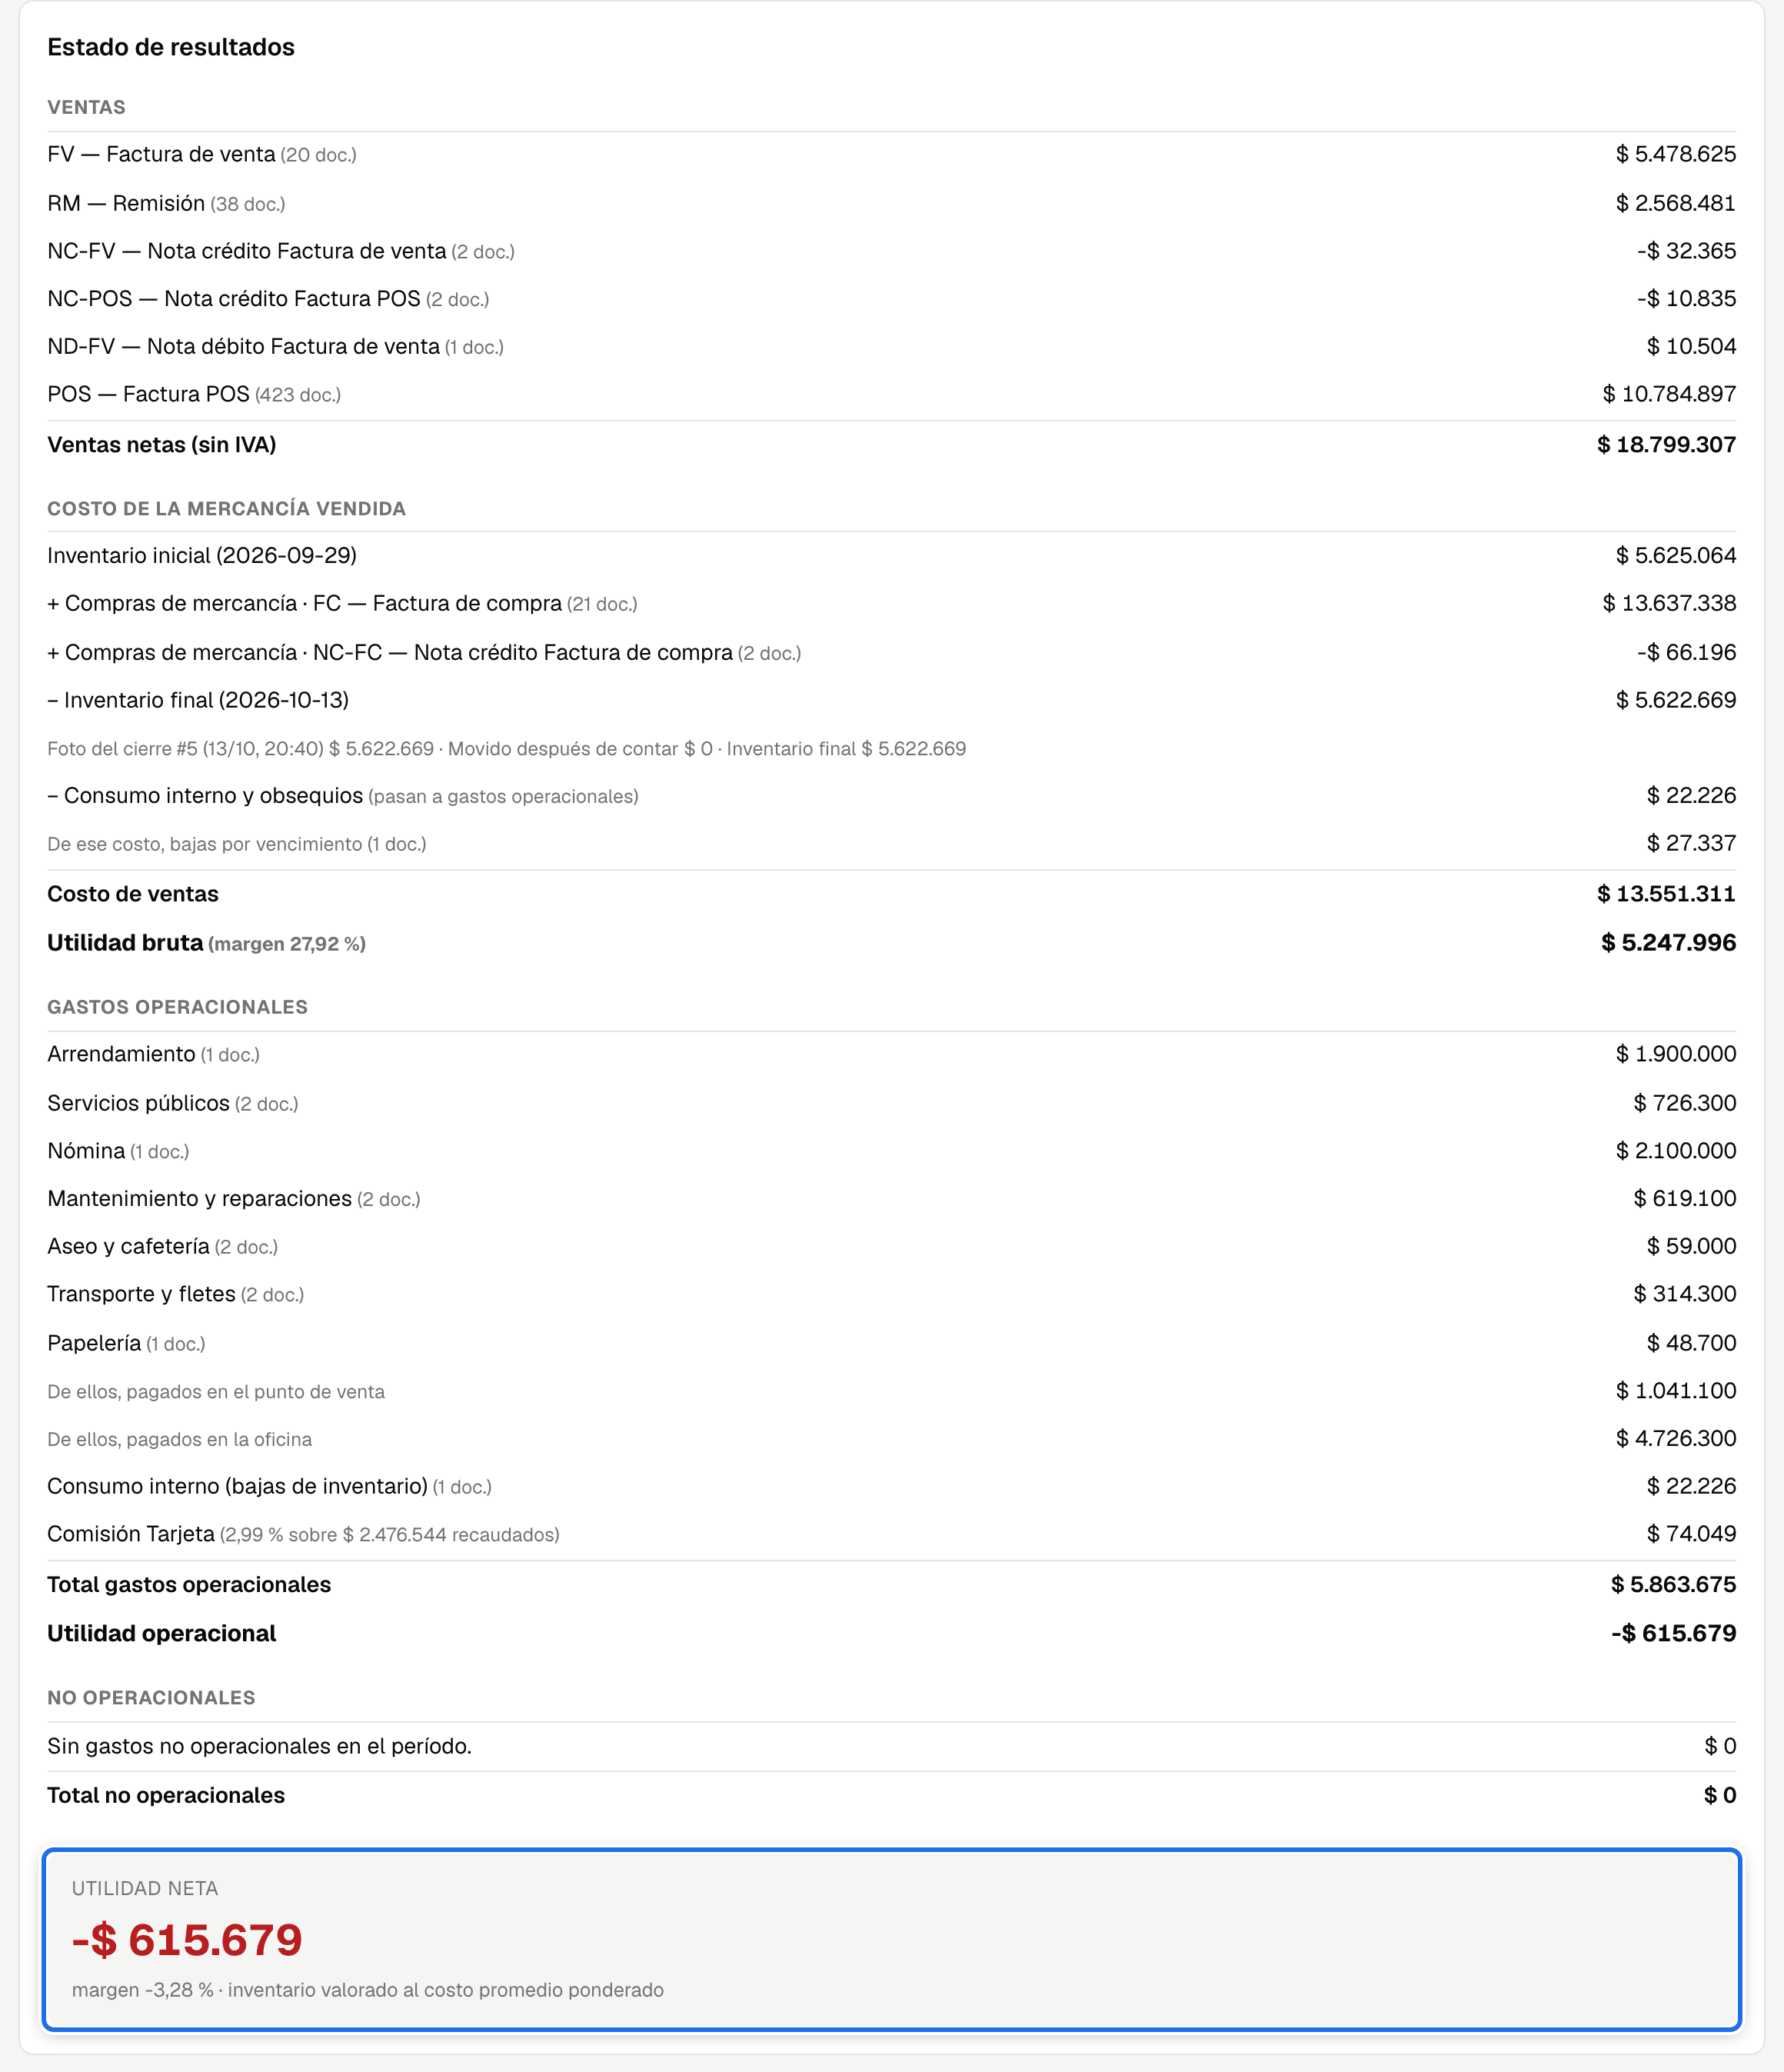
| Renglón | Pregunta que responde | Señal de alerta |
|---|---|---|
| Utilidad neta | ¿Dio plata este período? | Negativa dos períodos seguidos |
| Margen bruto % (utilidad bruta ÷ ventas) | ¿Los precios cubren el costo de la mercancía? | Cae respecto al balance anterior sin que hayan cambiado los precios: hay merma, costos que subieron o descuentos de más |
| Merma valorada (en Datos del período) | ¿Se está perdiendo mercancía? | Sube período a período |
| De ese costo, bajas por… (en el costo de ventas) y Consumo interno (bajas de inventario) (en los gastos) | ¿Cuánto se daña, se vence, se consume o se regala? | Las bajas por daño o vencimiento suben: revise cómo se compra y cómo se almacena. El detalle por motivo y producto está en el reporte Bajas e ingresos de inventario |
| Gastos operacionales sobre la utilidad bruta | ¿La operación se come el margen? | Más del 80 % |
| Punto de equilibrio por día trabajado (gastos operacionales × ventas ÷ utilidad bruta ÷ días) | ¿Cuánto hay que vender al día para cubrir los gastos? | La venta promedio por día está por debajo de esa cifra |
6. «Dio plata, ¿y dónde está?»
La utilidad no es la plata que hay en la caja. Puede haber ganado y no verla porque:
- el inventario creció: compró más de lo que vendió; la utilidad está en la estantería;
- la cartera creció: vendió a crédito; la utilidad está en manos de los clientes;
- pagó deudas viejas a proveedores: la utilidad se fue en cuentas de períodos anteriores.
El balance trae la sección ¿Dónde quedó la plata? con esas tres variaciones (inventario, cartera de clientes y cuentas por pagar al inicio y al final) para que la utilidad y la caja cuadren en la cabeza del dueño.
Lo que el balance NO ve
Sea honesto con el número. El balance solo sabe lo que se registró. Quedan por fuera, salvo que usted los registre como gasto:
- ventas «por fuera» y compras pagadas del bolsillo sin registrar;
- el sueldo del dueño, si nunca se registra como gasto (el negocio parece dar más);
- el IVA por pagar y la renta: el balance trabaja sin impuestos y no los liquida. El IVA generado, el impoconsumo generado, el IVA descontable y el IVA neto por pagar aparecen en Datos del período, informativos;
- la depreciación de equipos y vehículos;
- los intereses de préstamos que no se registraron como gasto no operacional.
Checklist antes de creerle al número
- El período empieza y termina con un cierre de inventario completo (el balance dice qué porcentaje del catálogo se contó).
- No hay compras de mercancía pendientes por registrar.
- Todos los gastos del período están registrados con su tipo correcto.
- Lo dañado, vencido, consumido o regalado se registró con su baja, y no queda ninguna baja ni ningún ingreso pendiente del período: lo pendiente no cuenta.
- Las devoluciones se hicieron con nota crédito.
- Todas las cajas del período están cerradas y sus faltantes explicados.
- La base de costo no cambió a mitad del período (si cambió, el balance lo avisa; compárelo con el anterior con cuidado).