Balance
Para quién: el dueño, el gerente o el administrador que necesita saber si el negocio dio plata en un período. Ruta: Gerencia → Balance Permisos: Ver balances para consultar la lista, las fichas, el Estimado a hoy y Recalcular; Gestionar balances, además, para Nuevo balance —elegir el cierre, pedir la vista previa y aplicar— y para anular. El selector de cierres de Nuevo balance no pide Ver inventario ni ningún otro permiso de inventario. Requisitos: dos cierres de inventario con foto del inventario, de días distintos — uno que abre el período y otro que lo cierra. Tienen que ser cierres y estar aplicados: un sondeo verifica sin ajustar el inventario, y en un cierre por revisar lo contado todavía no entró en su foto, así que ninguno de los dos puede cerrar un período. El que abre el primer balance es el cierre de apertura, con el que la empresa cargó su inventario inicial.

Las tarjetas de Resultados distinguen el último Balance aplicado (congelado), la estimación a hoy y el cambio que producirían documentos tardíos al recalcular. Abrir el Balance desde una tarjeta exige también Ver balances.
El balance es el estado de resultados de un período: qué se vendió, cuánto costó la mercancía que se vendió, en qué se gastó y qué quedó. Va del día siguiente a un cierre de inventario hasta el día del siguiente, y una vez aplicado queda congelado: la cifra que usted leyó el día que lo cerró es la que va a leer dentro de un año.
Si es la primera vez que se enfrenta a estos números, lea antes ¿Cómo sé si mi empresa está dando plata?.
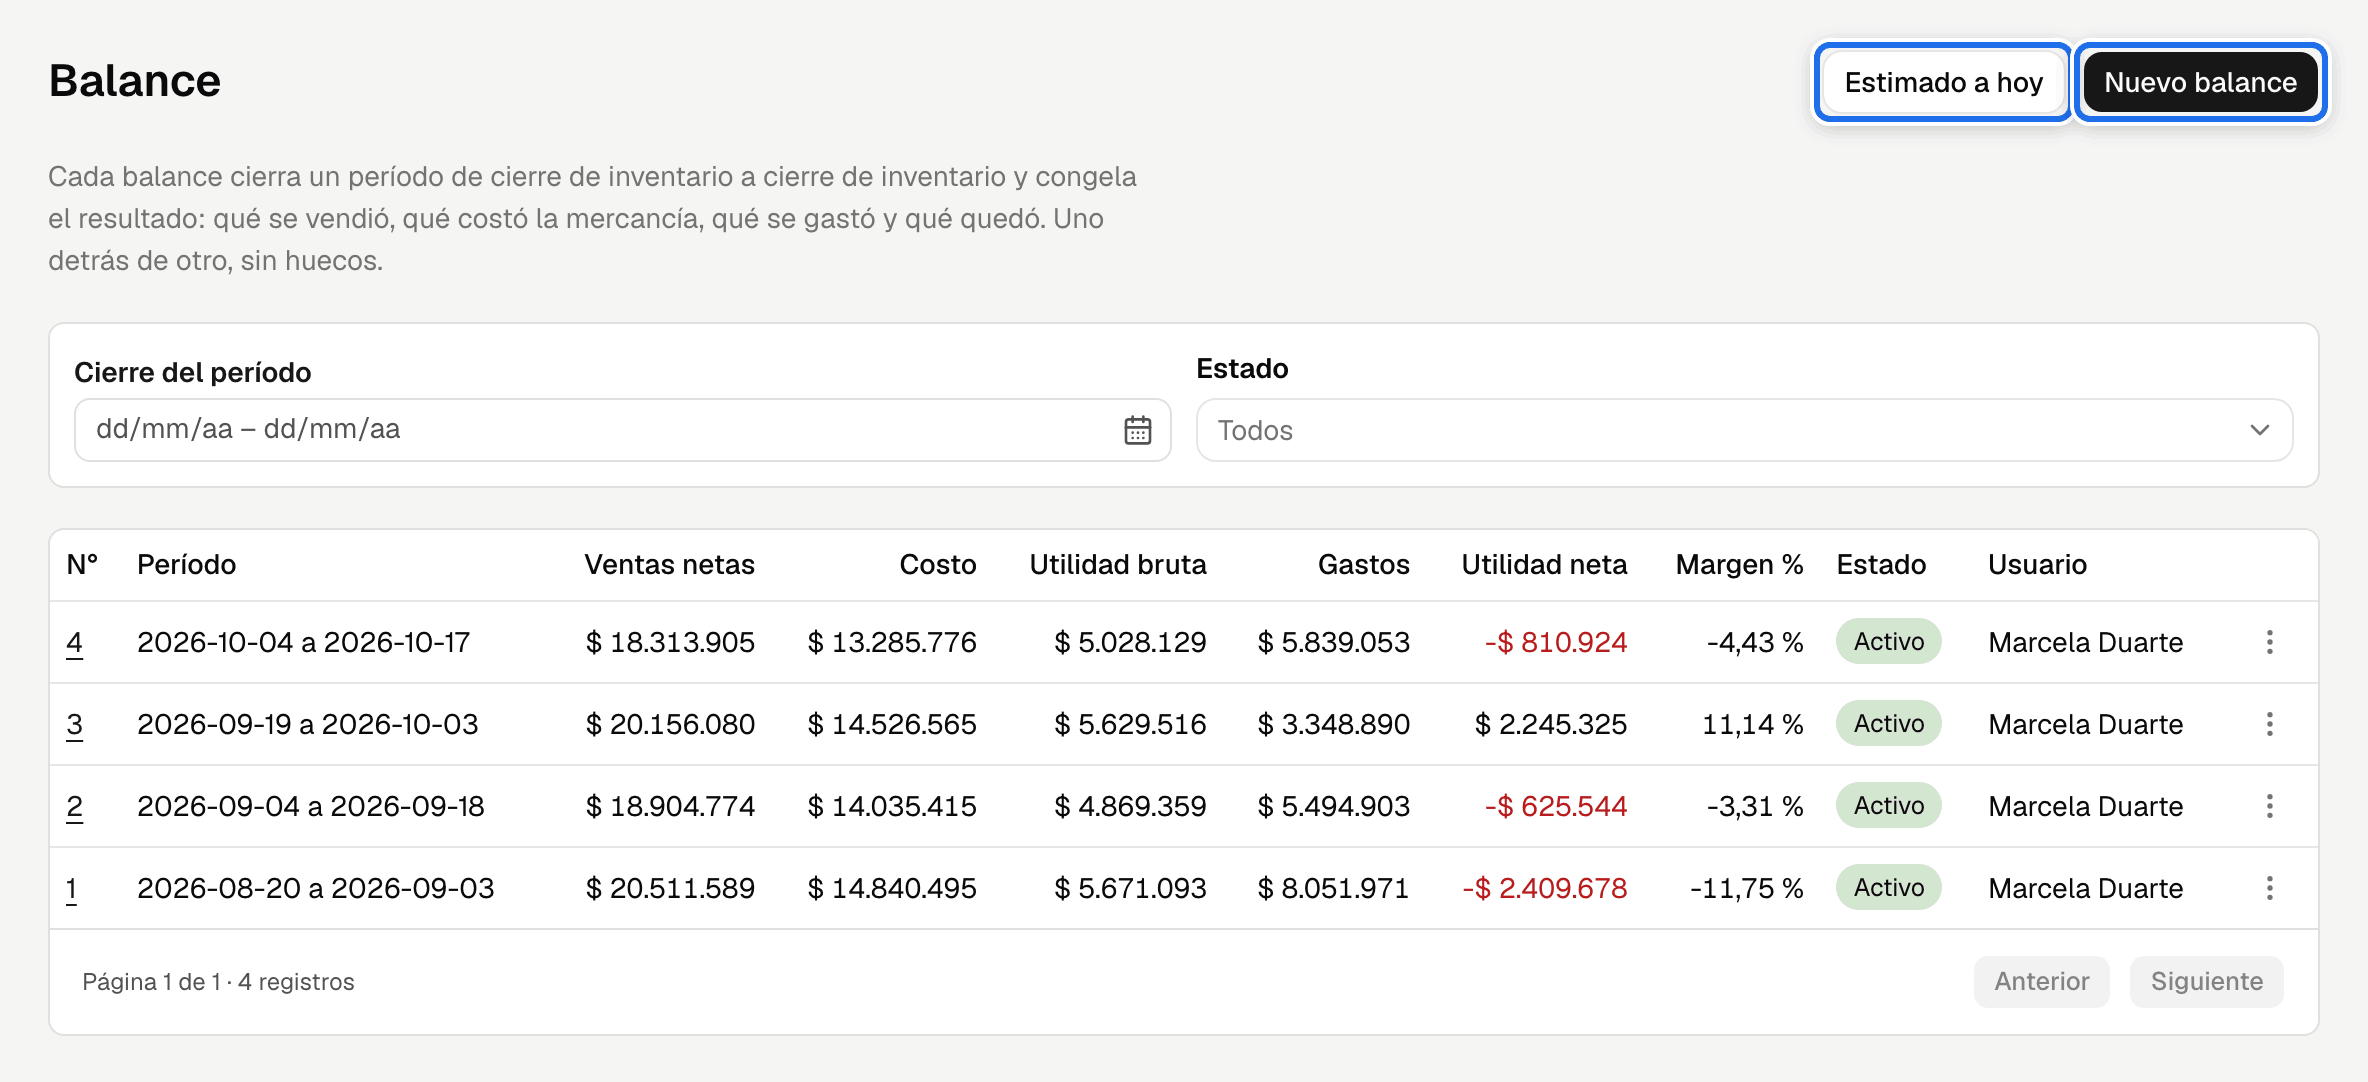
La lista
Columnas: N°, Período, Ventas netas, Costo, Utilidad bruta, Gastos, Utilidad neta (en rojo si es negativa), Margen %, Estado y Usuario.
Filtros: Cierre del período (rango sobre la fecha en que termina) y Estado (Todos, Activo, Anulado).
El menú ⋮ de cada fila: Ver detalle, PDF, Excel y Anular.
Si la lista no se puede cargar, la pantalla no dice que no hay balances: muestra en rojo «No se pudo cargar la lista.» con el motivo y el botón Reintentar. Si ya había filas a la vista, siguen ahí con el aviso «No se pudo actualizar la lista. Se muestran los datos anteriores.». «Todavía no hay balances…» solo aparece cuando la consulta respondió y de verdad no hay ninguno (con un filtro puesto, «No hay balances con estos filtros.»).
Estimado a hoy
El botón Estimado a hoy, arriba a la derecha, responde «¿cómo voy en este momento?» sin cerrar nada. Hace la misma cuenta tomando como inventario final lo que el sistema dice que hay hoy, y se abre encima de la lista con un aviso que lo dice:
Cifras estimadas a hoy: el inventario final es el valorizado actual, no un cierre contado.
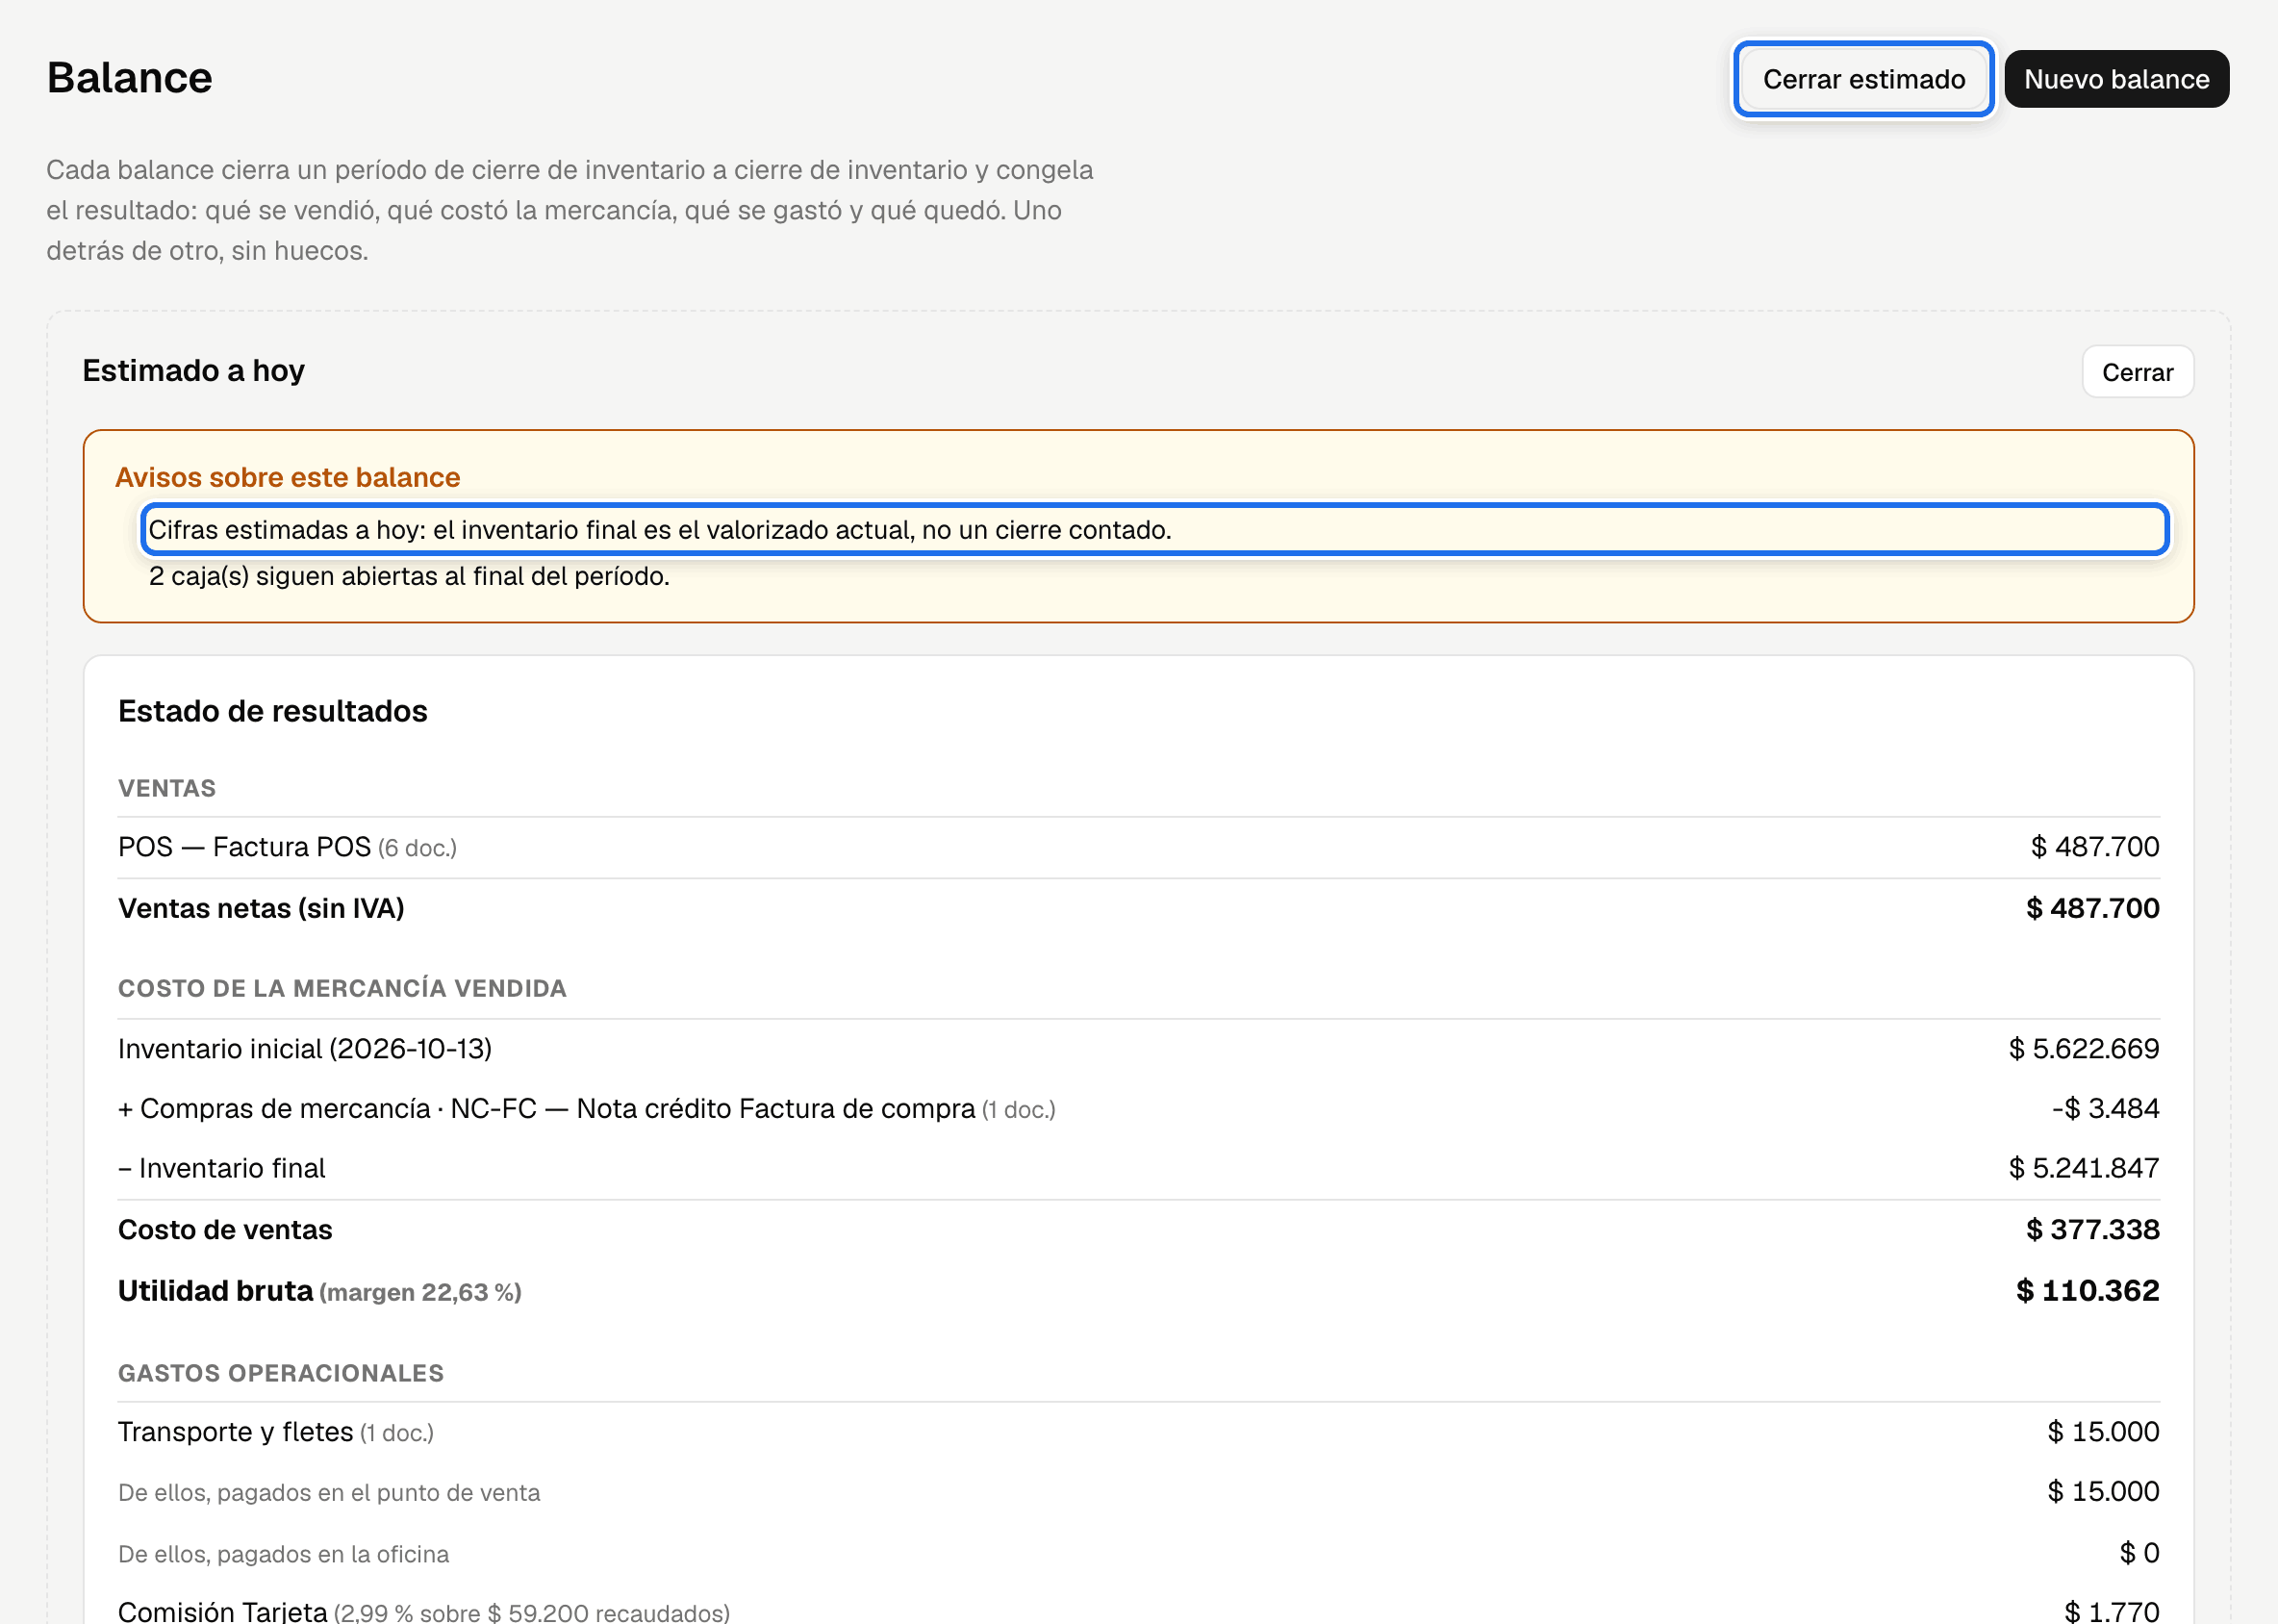
No se guarda, no gasta un número de balance y se puede pedir todas las veces que quiera: cada vez que se abre se vuelve a calcular. El período del estimado empieza el día siguiente al último balance o, si todavía no hay balances, al último cierre de inventario aplicado.
Sin período abierto. Si el último balance termina hoy —lo cerró un cierre de inventario de hoy— o, sin balances, el último cierre es de hoy, el día de hoy ya quedó cerrado en él y todavía no hay nada que estimar. Con balances, lo que cuenta es el último balance: un cierre hecho hoy que todavía no cierra ningún balance no lo produce. En vez de cifras, el estimado muestra la tarjeta Sin período abierto, que dice qué cerró el período (El Balance N° 3 cerró el período hasta hoy, 07/10/2026.) y desde cuándo arranca el siguiente (El estimado arranca mañana, 08/10/2026, solo con lo que se registre desde entonces.). Al día siguiente el estimado vuelve a dar cifras, solo con lo nuevo. «Hoy» es el día en Colombia: a las 11:30 de la noche sigue siendo hoy. Si el estimado no se puede calcular, sale «No se pudo calcular el estimado.» con Reintentar. Trae casi los mismos avisos que la vista previa de un balance —entre ellos, si el cierre inicial se contó con otra base de costo distinta de la actual—, con dos diferencias: no dice qué porcentaje del catálogo contó el cierre, y avisa si hay productos con existencias sin costo en la base actual, que quedan fuera del inventario final estimado, y si el inventario inicial trae costos escritos a mano en el balance anterior (ver Los avisos). Es exacto solo si todo está registrado y no hay merma sin contar: la mercancía que se perdió o se dañó sigue figurando como existencias hasta que alguien la dé de baja con su documento (Bajas e ingresos) o la cuente en un cierre.
Nuevo balance
Requiere Gestionar balances.
Paso 1 — el período
| Campo | Obligatorio | Qué escribir |
|---|---|---|
| Cierre de inventario que termina el período | Sí | El conteo con el que cierra. Solo aparecen los cierres que pueden cerrar el balance: cierres —nunca un sondeo, que no ajusta el inventario—, aplicados, con foto del inventario y posteriores al último balance. En el primer balance solo aparecen los que tienen otro cierre de un día anterior que abra el período. Se abren los más recientes; para uno anterior, escriba en el selector su número (12 o #12) o su fecha (30/09/2026), o una palabra de sus notas, y elíjalo: el pie del selector dice cuántos se ven de cuántos hay. Cada cierre se nombra con su número y el día y la hora en que se contó —Cierre #12 · Contado el 30/09/2026 a las 18:05—, porque el mismo día caben varios; el período termina en el día de ese cierre, y el primer balance empieza el día siguiente al cierre que lo abre. Ese cierre de apertura no se elige: es el último cierre aplicado con foto de un día anterior (si ese día hubo varios, el último que se contó), y desde el segundo balance es el que cerró el balance anterior. Al lado se muestra qué porcentaje del catálogo se contó, redondeado a entero; el aviso del balance ya aplicado lo da con un decimal, así que «10 % contado» en el selector y «contó 9,8 %» en el aviso son la misma cobertura, no dos medidas. Si la lista no se puede cargar, sale «No se pudieron cargar los cierres de inventario.» con Reintentar; «No hay cierres que puedan cerrar un balance…» solo aparece cuando de verdad no hay ninguno. |
| Días trabajados (opcional) | No | Cuántos días abrió de verdad, sin pasar de los días que tiene el período. Vacío = los días del calendario. Cambia los promedios por día y el punto de equilibrio, no la utilidad. |
| Trabajadores (opcional) | No | Cuántas personas trabajaron. Sin este dato el sistema no inventa una venta promedio por trabajador: la deja en «—». |
| Notas (opcional) | No | Lo que quiera dejar dicho sobre este período. Queda en el documento y sale impreso. |
Pulse Ver vista previa.
Paso 2 — mirar antes de congelar
La vista previa arma el estado de resultados completo. Nada se ha guardado todavía: revísela con calma, cambie los días trabajados si hace falta y vuelva a pedirla.
Se aplica exactamente lo que usted revisó. Si después de pedir la vista previa cambia un Costo a usar, los Días trabajados, los Trabajadores o las Notas, la vista previa deja de mostrarse y Aplicar balance desaparece; en su lugar sale Cambió un dato desde la vista previa…. Pídala de nuevo —Ver vista previa o Recalcular con estos costos— y revise las cifras nuevas. Elegir otro cierre también quita la vista previa y Aplicar balance, y borra además la tarjeta de costos y los costos que había escrito: eran los del cierre anterior. Pida la vista previa del cierre nuevo.
Cuando esté conforme, Aplicar balance. El sistema pide confirmación:
Se congelará el balance del período … Esta acción solo se puede deshacer anulando el balance.
Al aceptar, el sistema vuelve a hacer la cuenta en ese momento antes de congelar:
- Si da lo mismo que la vista previa, el balance queda numerado, con su fecha y su usuario, y la pantalla salta a la ficha.
- Si las cifras cambiaron —mientras usted revisaba, alguien registró o anuló una venta, un gasto, una compra o una nota del período, o se aplicó o anuló otro balance—, no se aplica nada. Arriba de la vista previa sale el aviso Las cifras cambiaron y debajo, el cálculo nuevo. Revíselo y, si está conforme, pulse otra vez Aplicar balance.
- Si otro usuario aplicó o anuló un balance y el cierre elegido ya no cierra el período que usted vio, tampoco se aplica nada: sale «Otro usuario aplicó o anuló un balance mientras usted revisaba este…». Vuelva a elegir el cierre —la lista ya está al día— y pida de nuevo la vista previa.
Dos personas que aplican a la vez nunca dejan dos balances del mismo período: el sistema atiende una aplicación detrás de otra, y la segunda recibe uno de esos dos avisos.
El primer balance
El primer balance arranca en el cierre de apertura: el inventario inicial es la foto de ese cierre. Si al aplicarlo se escribió el Costo a usar de cada producto, ese costo quedó como costo del producto y la foto ya está valorada, así que el balance no vuelve a pedir esos costos: el período empieza con el inventario completo y a su costo.
Cuando faltan costos
Si algún producto tiene existencias y no tiene costo, el sistema no lo valora en cero en silencio: para y muestra la tarjeta Costos que faltan con un renglón por producto (código, nombre, existencias) y un campo Costo a usar.
Escriba el costo de cada uno y pulse Recalcular con estos costos. Mientras falte alguno el botón está apagado.
Dos cosas que conviene saber:
- Ese costo queda guardado en el cierre donde faltaba (en los dos, si faltaba en los dos). Solo tapa el hueco: si el producto sí tenía costo en el otro cierre —por ejemplo, porque se compró durante el período—, ese costo real se respeta. Cuando faltaba en el cierre final, valora el inventario de este balance y, como el inventario final de un período es el inicial del siguiente, también el inventario inicial del balance siguiente: así los dos períodos cuadran y la utilidad no se pasa de un mes al otro. El balance siguiente lo avisa arriba («El inventario inicial valora N producto(s) con el costo indicado a mano en el Balance N° X…»). No toca el kardex, ni el costo promedio, ni el valor del inventario en ninguna otra pantalla: a diferencia del Costo a usar de un cierre de inventario, este no pasa a ser el costo del producto.
- Si lo escribió mal, anule el balance. Anular borra los costos que ese balance escribió: el producto vuelve a aparecer en Costos que faltan y puede escribir el valor correcto al aplicarlo otra vez (Anular un balance).
- Los costos tecleados se quedan a la vista después de recalcular, bajo el título Costos indicados a mano, y se pueden corregir hasta el momento de aplicar. Al pie de ¿Dónde quedó la plata? queda anotado cuántos costos se indicaron a mano.
Si un producto no tiene costo porque nunca entró por el sistema a un costo conocido, lo correcto es que lo tenga en el inventario: el que le da su compra o el Costo a usar del cierre en que se cuenta con diferencia —como el cierre de apertura—. Teclearlo aquí resuelve este balance, no el origen del problema.
La ficha del balance
Arriba, los datos del documento: período, los dos cierres de inventario que lo delimitan —en el PDF, con su número y la hora en que se contaron—, la base de costo con la que se valoró, quién lo aplicó y cuándo. Si está anulado, también quién lo anuló y con qué motivo.
Botones: PDF, Excel, Recalcular, Nuevo balance (con Gestionar balances) y —solo en el último balance activo y con Gestionar balances— Anular balance.
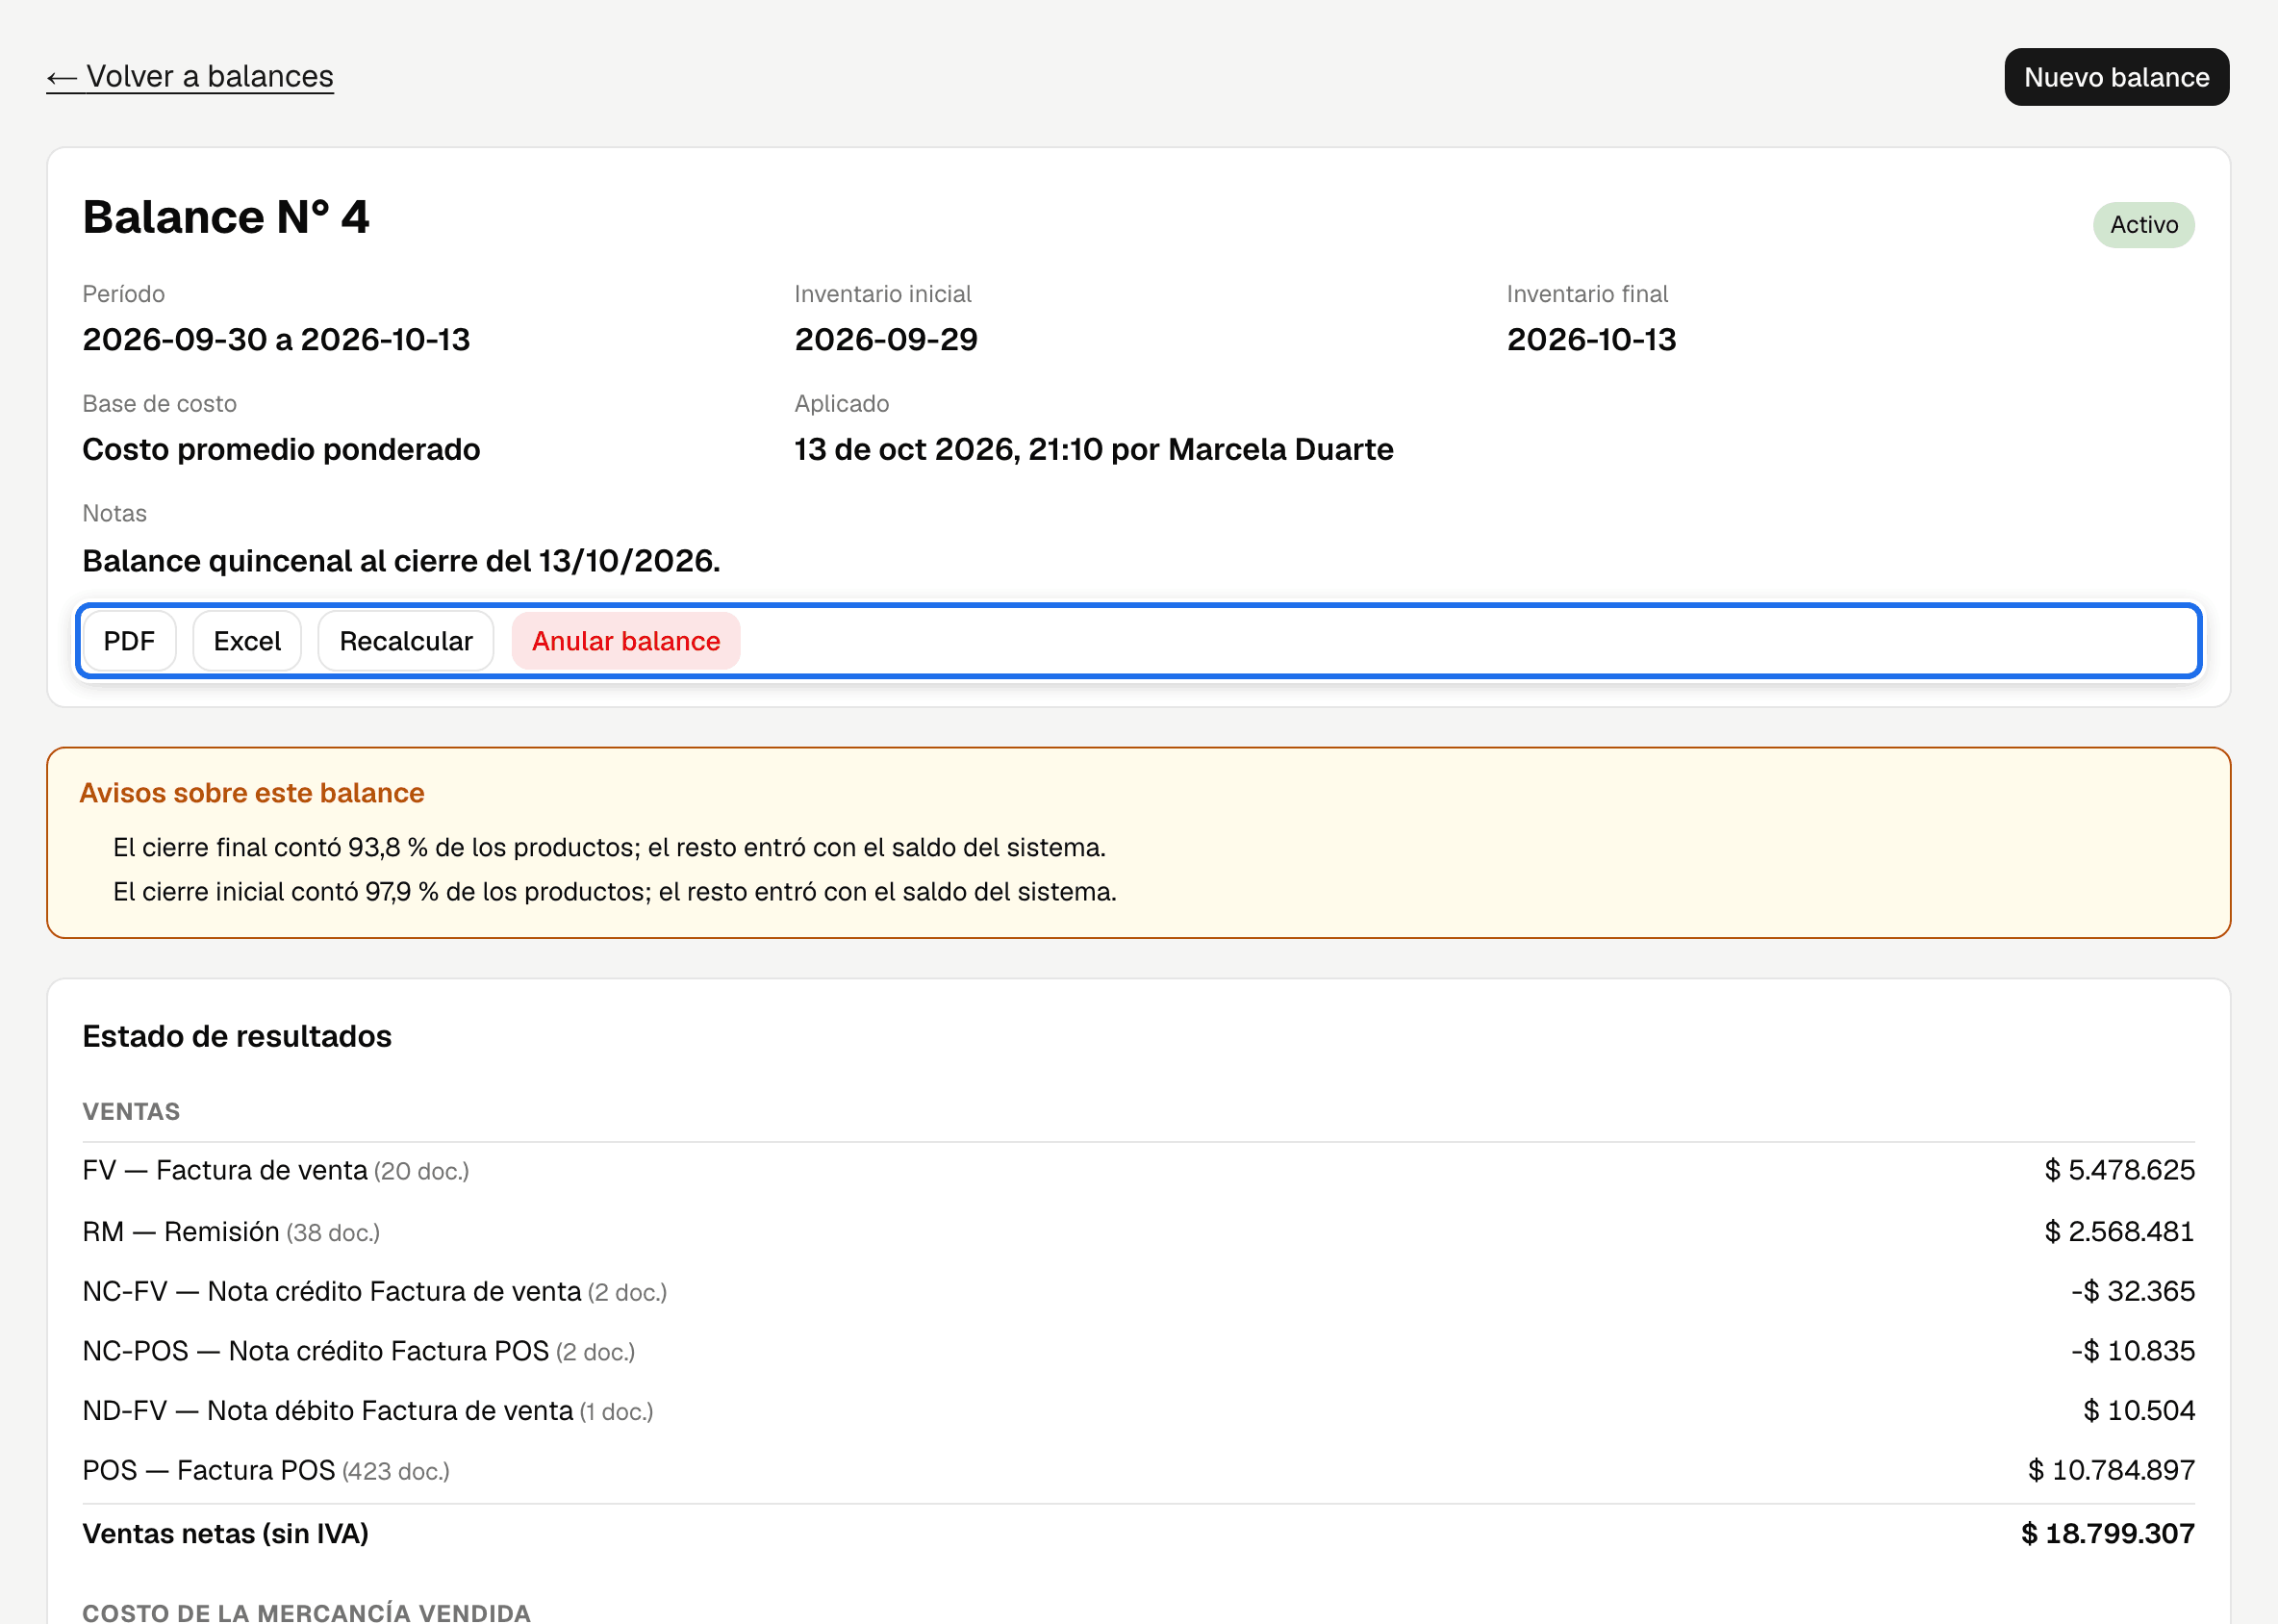
Abajo, el mismo estado de resultados de la vista previa, la tarjeta Historial (auditoría: aplicación, anulación y, al final, Creación del documento con quién lo creó y cuándo) y, si los hay, los avisos. La tarjeta Historial solo la ve quien tiene además Ver auditoría del sistema; sin ese permiso la ficha no la muestra.
Los avisos
Van arriba del estado de resultados, no al pie, porque dicen bajo qué condiciones hay que leer las cifras que siguen:
| Aviso | Qué significa |
|---|---|
| El cierre inicial/final contó X % de los productos… | El conteo fue parcial: el resto entró con el saldo que decía el sistema. Sale por cada cierre que no se contó completo —el inicial y el final pesan igual en el costo de ventas—, así que puede ver los dos. Cuanto más bajo el porcentaje, más se parece el balance a una estimación. |
| El cierre inicial/final se hizo con otra base de costo… | Ese cierre se contó con una base de costo distinta de la que la empresa usa hoy (se cambió durante el período o después). Sale por cada cierre en ese caso, así que puede ver los dos aunque entre uno y otro no haya cambiado nada. El balance valora las dos fotos con la base actual, pero compárelo con el anterior con cuidado. |
| N compra(s) del período están pendientes de autorización… | El balance ya las cuenta, porque la mercancía ya entró. Rechazarlas no las saca del balance: una compra rechazada sigue contando en Compras de mercancía (su mercancía también sigue en el inventario), y de las rechazadas el balance no avisa. Para sacarla hay que anularla con una nota crédito de compra que la cubra entera, fechada dentro del mismo período (con una nota de un período posterior, la compra sigue contando en este y la nota resta en el siguiente: ver Compras anuladas con una nota de otro período); como una compra rechazada no admite notas, primero se vuelve a pendiente (Consultar y aprobar compras, Notas de compra). |
| N caja(s) siguen abiertas al final del período | Hay turnos sin cerrar. No afecta la utilidad, pero sí las diferencias de caja del memo. |
| Cifras estimadas a hoy… | Está viendo el Estimado, no un balance cerrado. |
| Sin período abierto: … | En el estimado: el último balance termina hoy (o, sin balances, el último cierre es de hoy), así que no hay días sin cerrar que estimar. Mañana el estimado arranca con lo nuevo (Estimado a hoy). |
| No hay ningún cierre de inventario anterior… | En el estimado: sin inventario inicial no hay costo de ventas, y la utilidad sale en «—». |
| N producto(s) con existencias no tienen costo bajo la base actual y quedaron fuera del inventario final estimado. | En el estimado: esos productos no suman al inventario final, así que el costo de ventas sale más alto (y la utilidad más baja) de lo que será. Deles costo —una compra o el costo en un cierre— para que el estimado los cuente. |
| N producto(s) del inventario inicial no tienen costo… | En el estimado: no se pueden teclear costos porque no se aplica nada. Se resuelven al cerrar el balance. |
| El inventario inicial valora N producto(s) con el costo indicado a mano en el Balance N° X… | En un balance que no es el primero, y en el estimado: esos productos no tenían costo cuando se cerró el balance anterior, y se valoran con el costo que alguien escribió entonces. Es a propósito —el inventario final de aquel período es el inicial de este—. Si alguno está errado, anule el Balance N° X y vuelva a aplicarlo con el costo correcto. |
Cómo se lee el estado de resultados
VENTAS                              facturas y POS, menos notas crédito,
                                    más notas débito, sin IVA
= Ventas netas
COSTO DE LA MERCANCÍA VENDIDA
  Inventario inicial                el inventario al cierre del día del cierre que abre
+ Compras de mercancía              lo que entró en el período
+ Ingresos sin compra · motivo      lo que entró sin proveedor (ingresos aprobados)
− Inventario final                  el inventario al cierre del día del cierre que cierra
− Consumo interno y obsequios       bajas que pasan a gastos operacionales
= Costo de ventas
= UTILIDAD BRUTA (margen %)         ¿los precios cubren el costo?
GASTOS OPERACIONALES                gastos por tipo + compras que no son inventario
                                    + comisión de cada forma de pago
                                    + consumo interno y obsequios (bajas de inventario)
= Utilidad operacional              ¿el negocio se sostiene?
NO OPERACIONALES                    intereses y multas
= UTILIDAD NETA (margen %)          ¿dio plata o no?
Los renglones de bajas e ingresos solo aparecen si en el período se aprobó alguno (Bajas e ingresos de inventario en el balance).
En Gastos operacionales entran todos los gastos cuyo tipo es de naturaleza Operacional, se hayan pagado desde el punto de venta o desde la oficina. Debajo de sus renglones, dos subtotales dicen cuánto salió de cada lado —De ellos, pagados en el punto de venta y De ellos, pagados en la oficina—, según la casilla Pago en punto del tipo de gasto. Son un desglose: ya están dentro del total y no cambian la utilidad. Si un balance no muestra estos dos subtotales, sus gastos están igual dentro del total.
El inventario final: la foto y lo movido después de contar
Un cierre es la foto del momento en que se contó; los documentos van por su fecha. Si después de contar se registra un documento con fecha de ese mismo día o de antes —lo que se vendió esa tarde, una compra que llegó con fecha de ayer—, el balance lo cuenta en el período, así que el inventario final también tiene que contarlo. Por eso el inventario final es el del día completo del cierre, y debajo del renglón − Inventario final el balance lo desglosa:
Foto del cierre #12 (30/09, 18:05) $ 80.000 · Movido después de contar −$ 3.000 · Inventario final $ 77.000
La tarjeta Inventario final: movido después de contar lista los documentos detrás de esa cifra, con su fecha, cómo entran y su valor; cada uno abre su ficha si usted puede verla. El desglose y la lista salen igual en el PDF. La lista trae hasta 200 documentos; si hay más, al pie dice Y N documento(s) más., y la cifra los incluye a todos:
| Cómo entra | Qué es |
|---|---|
| Registrado después de contar | Un documento con fecha del día del cierre o anterior que se registró después de guardar la hoja. Suma o resta lo que movió. También entra lo que cambia el costo sin mover mercancía: una nota de compra que solo corrige el valor —Nota crédito de compra (solo valor) o Nota débito de compra— y, con Planta de beneficio, la liquidación de una programación o su reversa. |
| Ya estaba en la foto, con fecha posterior: se resta | Un documento registrado antes de contar pero con fecha de un día posterior al cierre: lo que movió estaba en la foto y es de otro período. |
Cada documento vale lo que movió el valor del inventario en Inventario → Stock cuando se registró, con la base de costo del balance:
- una venta, una baja de inventario o un ajuste: las unidades que salen, al costo que tenía el producto en ese momento (una baja o un ingreso cuentan por el día en que se aprobaron; la anulación de una liquidación PV, por el día en que se anuló);
- una compra: lo que entra, a su costo neto (con su descuento);
- una devolución o anulación de compra: lo que sale, como lo sacó Stock —al costo con que esa mercancía entró por su línea, o al costo que el sistema conservó para no dejarlo en cero— (Qué pasa con el costo del inventario);
- una nota que solo corrige el valor: lo que cambió el valor de lo que había en bodega.
Así el inventario final es lo que vale el inventario en Inventario → Stock con los documentos fechados hasta el día del cierre, en cualquier orden en que se hayan registrado: también cuando el costo cambia entre un documento y otro o cuando una devolución deja el producto sin existencias. Un documento con varios productos sale en la lista una sola vez, con la suma de lo que movió.
Un ejemplo con costo promedio ponderado. Se cuentan 20 unidades a $ 2.000; esa tarde se registra una nota crédito de compra Solo valor que rebaja $ 5.000 a la mercancía que sigue en bodega, y después una venta de 15 unidades:
| Qué pasa | Unidades | Costo del producto | Valor |
|---|---|---|---|
| Foto del cierre | 20 | $ 2.000 | $ 40.000 |
| Nota crédito de compra Solo valor | 20 | $ 1.750 | −$ 5.000 |
| Venta de 15, al costo de ese momento | 5 | $ 1.750 | −$ 26.250 |
| Inventario final | 5 | $ 8.750 |
Movido después de contar es −$ 31.250, y el inventario final, $ 8.750: las 5 unidades a $ 1.750, lo mismo que dice Inventario → Stock.
Con último costo, la revalorización entra. Cuando un documento cambia el último costo —una compra, una nota de compra, una anulación o, con los módulos, una liquidación o una transformación—, toda la existencia queda valorada al costo nuevo en Inventario → Stock, y esa diferencia entra al inventario final y, con él, al costo de ventas. En el mismo ejemplo, con un último costo de $ 3.000, la foto vale $ 60.000; la nota baja el último costo a $ 2.500 y las 20 unidades pasan a valer $ 50.000, así que resta $ 10.000 aunque la nota sea de $ 5.000; la venta sale a $ 2.500 (−$ 37.500) y el inventario final es $ 12.500, las 5 unidades a $ 2.500. Una compra de 5 unidades a $ 4.000 sobre 20 a $ 3.000 suma $ 40.000: $ 20.000 de lo que entra y $ 20.000 de subir las 20 que había.
Lo registrado antes de contar ya está en la foto, con sus costos: no aparece en esta lista ni se vuelve a contar, salvo que su fecha sea de un día posterior al cierre, y entonces se resta. Los ajustes de otros conteos no entran aquí: cada cierre se lee con su propia foto.
Si falta un costo. Si el producto no tenía costo cuando se registró el documento, se usa el de la foto. Si tampoco hay costo en la foto, el balance lo pide en Costos que faltan, igual que un producto de la foto sin costo, con su cantidad al cierre del día (Cuando faltan costos). La excepción es un producto que no tenía costo y cuya primera compra llega después de contar: la compra le pone su costo y no se pide nada. Con Planta de beneficio, una canasta de un producto que nunca tuvo costo, empacada después de contar, sí se pide aunque la liquidación de la programación llegue después: la canasta entra sin costo y la liquidación es otro documento.
Algunos documentos no guardaron el costo que tenía el producto cuando se registraron. Esos se valoran así: una compra, a su costo neto de línea (con su descuento); una nota que solo corrige el valor, por la parte de la mercancía de esa línea que seguía en bodega; lo demás, al costo de la foto. Con ellos, el inventario final puede no coincidir con Inventario → Stock.
El inventario final de un balance es el inicial del siguiente, con el mismo desglose debajo de Inventario inicial cuando hubo algo movido después de contar, y su propia tarjeta, Inventario inicial: movido después de contar. Si aparece un documento nuevo con fecha del período después de aplicar el balance, el balance aplicado no cambia: lo muestra Recalcular (Recalcular: qué cambió desde que lo apliqué).
Algunos balances no muestran este desglose: valoran el inventario con la foto sola.
La merma no aparece como un renglón aparte: ya está dentro del costo de ventas. Lo que se perdió sin que nadie lo registrara no salió por una venta, así que al contar el inventario final falta, y esa falta el balance la cobra. En Datos del período se muestra valorada, solo para que usted sepa cuánto fue. Lo que se sacó con una baja de inventario no es merma: tiene su documento y su propio renglón (abajo).
Bajas e ingresos de inventario en el balance
Las bajas e ingresos de inventario aprobados en el período —por la fecha de aprobación, sin contar los anulados— entran así:
| Documento | Dónde entra | Renglón |
|---|---|---|
| Ingreso sin compra (cualquier motivo) | Suma a la base del costo de ventas, como una compra: esa mercancía está en el inventario final sin haber pasado por compras, y sin sumarla aquí el costo bajaría y aparecería una utilidad que no existe. | + Ingresos sin compra · motivo, uno por motivo, con cuántos documentos. |
| Baja por Consumo interno u Obsequio o degustación | Sale del costo de ventas y entra a gastos operacionales: la mercancía sí salió, pero no se vendió; es un gasto del negocio. | − Consumo interno y obsequios (pasan a gastos operacionales) en el costo, y Consumo interno (bajas de inventario) u Obsequio o degustación (bajas de inventario) en los gastos. |
| Baja por Daño o avería, Vencimiento, Hurto o pérdida u Otro | Se queda dentro del costo de ventas, como la merma: lo cobra la diferencia de inventarios. | De ese costo, bajas por daño o avería (o el motivo que sea), solo informativo: ya está dentro del costo y no lo cambia. |
Ninguno mueve caja ni cartera, así que en ¿Dónde quedó la plata? solo se ven a través del inventario. Si en el período no se aprobó ninguna baja ni ningún ingreso, estos renglones no aparecen.
Debajo del estado de resultados:
- Datos del período (no afectan la utilidad) — merma valorada, diferencia de caja, IVA generado, INC generado (solo si se vendió con impoconsumo), IVA descontable e IVA neto por pagar. El impoconsumo no suma a las ventas ni al IVA descontable: el de las ventas queda en INC generado, y el de las compras ya está en el costo (en «+ Compras de mercancía»), así que IVA neto por pagar es solo IVA contra IVA.
- Indicadores — días trabajados, trabajadores, facturas emitidas, tiquete promedio, venta promedio por día y por trabajador, gastos sobre la utilidad bruta y punto de equilibrio por día. El punto de equilibrio por día trabajado es cuánto hay que vender al día para cubrir los gastos operacionales: gastos operacionales × ventas netas ÷ utilidad bruta ÷ días trabajados. Con ventas de $ 100.000, utilidad bruta de $ 14.400 (margen de 14,4 %) y gastos de $ 10.000 en un día, el equilibrio es $ 69.444: con cada $ 100 vendidos quedan $ 14,40 para los gastos. Un margen pequeño da una cifra grande, no una vacía: con 0,4 % de margen, el mismo gasto pide $ 2.500.000 al día. Sin utilidad bruta positiva no hay punto de equilibrio y sale «—».
- ¿Dónde quedó la plata? — inventario, cartera por cobrar y cuentas por pagar al principio y al final del período, con su variación, y el efectivo generado (aproximado). El inventario va sin IVA; la cartera y las cuentas por pagar, con IVA, porque son los saldos de los documentos. Por eso el efectivo generado es una aproximación y no una cifra contable.
De dónde salen la cartera y las cuentas por pagar del balance
Las dos cifras son lo que se debía al terminar el día de cada cierre: el sistema parte del saldo que hoy tiene cada documento y deshace lo posterior a esa fecha —los recibos y egresos posteriores, las notas posteriores y las anulaciones hechas después—. Es la misma cuenta que hacen Saldos de cartera y Cuentas por pagar cuando se les pone Saldos a la fecha, así que las tres pantallas dicen lo mismo. La cartera al final del período es la de Saldos de cartera con Saldos a la fecha en el día del cierre; el Usado de las fichas de los terceros es el saldo de hoy, y solo coinciden si después del cierre no se registró ningún recibo ni nota.
Tres reglas de esa cuenta, las mismas del reporte de cartera:
- Solo el negocio a crédito. Las ventas POS se pagan al emitirse y nunca dejaron cartera.
- Una anulación cuenta desde el día en que se hace. Si el 06/10 se anula un recibo o un egreso del 01/10, la cartera o las cuentas por pagar de un balance que cierra el 30/09 o el 03/10 no cambian: esos días el documento estaba vigente. Una compra anulada con su nota crédito por el total se debe hasta la fecha de la nota. Por eso Recalcular no muestra diferencias en Cartera por cobrar ni en Cuentas por pagar por una anulación hecha después del cierre del período.
- Los anulados sin fecha de anulación no cuentan en ninguna fecha. Algunos documentos anulados no tienen registrado el día en que se anularon; el sistema no lo inventa y los deja fuera de todas las fechas, como si nunca hubieran existido. El pie de Saldos de cartera y de Cuentas por pagar con Saldos a la fecha dice cuántos son.
Los saldos a favor no entran en estas dos cifras, igual que en los reportes: lo que un proveedor le debe a la empresa —por una nota crédito sobre una compra ya pagada, o por un anticipo que quedó a favor— no se resta de las Cuentas por pagar, y se consulta en Saldos a favor de proveedores; lo que la empresa les debe a sus clientes tampoco se resta de la cartera, y está en Saldos a favor de clientes.
La comisión de las formas de pago
Dentro de Gastos operacionales aparece un renglón por cada forma de pago que cobra comisión —«Comisión Tarjeta (2,50 % sobre $ 195.000 recaudados)»—. El porcentaje sale del campo Comisión (%) de la forma de pago y el balance lo estima: aplica ese porcentaje sobre lo recaudado con ella en el período. Cada pago lleva el porcentaje que tenía la forma de pago cuando se cobró: si lo cambia, rige para lo que se cobre desde ese momento, y en un período con dos tarifas la forma de pago sale en un renglón por tarifa. No es la liquidación real del datáfono ni un gasto registrado; si necesita la cifra exacta, regístrela como gasto y ponga la comisión de esa forma de pago en cero.
Qué entra como «no inventariable»
Que una compra vaya a Gastos operacionales en vez de a Compras de mercancía lo decide el producto, no el tipo de documento: si el producto tiene Maneja inventario desmarcado, su compra entra como gasto, agrupada por la categoría del producto; si lo tiene marcado, es compra de mercancía.
Cada grupo sale como un renglón «Compras no inventariables · categoría». La categoría es la de la subcategoría del producto (el producto guarda la subcategoría, no la categoría): un producto sin Maneja inventario que se creó sin subcategoría aparece en «Compras no inventariables · Sin categoría». Para que caiga en su grupo, edítelo en Productos y asígnele una subcategoría; el cambio se ve en los balances que se apliquen después (uno ya aplicado conserva sus cifras).
Compras anuladas con una nota de otro período
Una compra se anula con una nota crédito por el total. Si la compra y la nota caen en el mismo período, las dos salen del balance: en conjunto, esa compra no ocurrió. Si la nota es de un período posterior, cada una cuenta en el suyo:
- la compra sigue en Compras de mercancía de su período, porque ese mes la mercancía sí entró (y estaba en el inventario final de ese mes);
- la nota resta de Compras de mercancía en el período en que se emitió, que es cuando la mercancía salió. Así la devolución no sube el costo de ventas de ese período.
Ejemplo: una compra de $ 100.000 del 28 de marzo, devuelta entera con una nota del 5 de abril. El balance de marzo la cuenta y Recalcular no muestra cambios; el de abril trae la nota restando $ 100.000. Es la misma regla de Compras por fecha.
Sin ventas no hay margen; sin utilidad bruta positiva no hay punto de equilibrio. El sistema prefiere decir «no hay cifra» antes que dar un cero que usted leería como un dato. Cuando el período no dejó utilidad bruta, el pie de los indicadores lo explica con todas las letras.
Recalcular: qué cambió desde que lo apliqué
Un balance no bloquea el período: alguien puede registrar mañana un gasto de ayer. En vez de prohibirlo, el sistema lo muestra.
Recalcular vuelve a hacer la cuenta con los datos de hoy y la compara, renglón por renglón, con lo que quedó congelado. La cuenta se hace con la base de costo con la que se aplicó el balance —el panel lo dice: Recalculado con la base de costo del balance: Costo promedio ponderado.—, así que una diferencia solo puede venir de un documento que llegó tarde, nunca de un cambio en la configuración. Compara las tres partes de la ficha que salen de los documentos:
| Parte de la ficha | Renglones que compara |
|---|---|
| Estado de resultados | Ventas netas, Costo de ventas, Utilidad bruta, Gastos operacionales, Utilidad operacional, No operacionales, Utilidad neta, Margen bruto % y Margen neto % |
| ¿Dónde quedó la plata? | Inventario, Cartera por cobrar y Cuentas por pagar, cada uno al inicio y al final del período, y Efectivo generado (aproximado) |
| Datos del período | Merma valorada, Diferencia de caja, IVA generado, INC generado (los balances aplicados antes de existir no lo traen y no marcan diferencia), IVA descontable e IVA neto por pagar |
Los indicadores (promedios, punto de equilibrio) no se comparan: se calculan a partir de estas cifras y de lo que usted escribió al aplicar.
- Si ningún renglón cambió, dice «El período sigue dando exactamente lo mismo que el día que se aplicó».
- Si alguno cambió, lista cada renglón que cambió con su cifra congelada y la de hoy (la columna Renglón lo nombra como en la ficha, por ejemplo Cartera por cobrar al final). Debajo, si los hay, vienen los documentos con fecha del período que se registraron o se anularon después de aplicar el balance, con el nombre que tienen en su pantalla (Venta FE-1234, Nota crédito de compra NC-FC-8, Recibo RC-FV-1, Gasto N° 27) y enlace a cada uno. Un recibo, un egreso o un gasto anulados después salen como Recibo anulado, Egreso anulado o Gasto anulado (Gasto corregido si se anuló al corregirlo; el gasto que lo corrige sale como cualquier gasto registrado después), y la columna Se registró o se anuló dice «Anulado:» con el día y la hora de la anulación. Ventas, compras, notas, recibos y egresos abren su ficha; el gasto, que no tiene ficha propia, abre Caja → Gastos filtrada en su fecha, donde aparece en la lista. Con Carnicería, también salen las liquidaciones PV (Liquidación PV #4, Liquidación PV anulada #4), con el costo total del desposte como valor, que abren su ficha si usted tiene Ver liquidaciones PV. La anulada sale también cuando el día de la anulación cae en el período, aunque la liquidación sea de antes: su fecha queda fuera del período y la columna Se registró o se anuló dice el día de la anulación.
Cada renglón se lee en su unidad: los importes en pesos y los dos márgenes en porcentaje con dos decimales, para que un cambio pequeño —de 16,36 % a 15,80 %— se vea.
Qué mueve cada documento tardío. No todo documento cambia la utilidad, y por eso la comparación no se limita al estado de resultados:
| Documento registrado o anulado tarde | Qué renglones cambian |
|---|---|
| Venta o nota de venta | Las ventas, la utilidad y los márgenes, el IVA generado; si quedó sin pagar, también la Cartera por cobrar al final |
| Compra o nota de compra | El Costo de ventas (la compra entra en «+ Compras de mercancía»; la de un producto sin Maneja inventario, en los gastos) y la utilidad, el IVA descontable; si quedó a crédito, también las Cuentas por pagar al final |
| Gasto | Los gastos operacionales o no operacionales, según su tipo, y la utilidad |
| Recibo de caja | No cambia la utilidad: baja la Cartera por cobrar al final y sube el Efectivo generado. Si la forma de pago cobra comisión, la comisión sí entra en los gastos |
| Comprobante de egreso | No cambia la utilidad: baja las Cuentas por pagar al final y el Efectivo generado |
| Baja o ingreso de inventario aprobado o anulado tarde (Baja de inventario BI-12, Ingreso de inventario II-3, Baja anulada, Ingreso anulado) | El Costo de ventas y la utilidad; una baja por consumo interno u obsequio, también los Gastos operacionales. Cuenta por la fecha de aprobación |
| Liquidación PV o Liquidación PV anulada (Carnicería) | El Inventario final: el canal sale y los cortes entran (o al revés, si se anuló), y con ellos el Costo de ventas y la utilidad si el valor del inventario cambió. La liquidación cuenta por su fecha; su anulación, por el día en que se anuló, así que anularla después del período no lo cambia |
| Gasto anulado o Gasto corregido | Los gastos y la utilidad: el gasto deja de contar en el período (el que lo corrige entra como Gasto, si su fecha cae en el período) |
| Recibo anulado o Egreso anulado | Casi nunca cambia nada: la Cartera por cobrar y las Cuentas por pagar al final del período son las de ese día, y ese día el documento estaba vigente. Si la forma de pago del recibo cobra comisión, esa comisión sale de los gastos. Si se anuló el mismo día del cierre del período, sí cambian la cartera o las cuentas por pagar al final |
Así, un recibo registrado después de aplicar el balance aparece en la lista de tardíos y en la tabla de arriba como Cartera por cobrar al final, aunque la utilidad siga igual.
Si cambió un renglón al inicio del período (Cartera por cobrar al inicio, por ejemplo) y la lista de tardíos no lo explica, el documento tiene fecha anterior al período: se registró o se anuló después en un período ya cerrado, y movió el saldo con el que empezó este. Búsquelo en el período anterior.
Cuando la empresa cambió de base de costo
Si después de aplicar el balance la empresa cambió su Base de costo del inventario (en Configuración → Empresa: Costo promedio ponderado o Último costo), Recalcular lo muestra aparte, debajo de lo anterior, con el título Con la base de costo actual: …. Ahí compara la cuenta con la base del balance contra la misma cuenta con la base de hoy, renglón por renglón (por ejemplo, Costo de ventas $ 5.000 con Costo promedio ponderado y $ 10.000 con Último costo). Esa diferencia no la causa ningún documento: es lo que cambiaría el período si se valorara de otra forma. Así no se confunde un documento tardío con un cambio de configuración. Si la base no cambió, este bloque no aparece.
Recalcular no modifica el balance. Es una lectura: el balance aplicado, su PDF y su Excel siguen con sus cifras y su base de costo. Si la diferencia le parece importante, lo que se hace es anular el balance y volver a aplicarlo (con la base de costo de hoy). Si el recálculo no se puede hacer, sale «No se pudo recalcular el período.» con Reintentar.
Anular un balance
Requiere Gestionar balances, y solo se puede anular el último balance activo: los balances van uno detrás de otro, y anular uno del medio dejaría un hueco. En las demás filas la acción aparece apagada, con esa explicación en el globo de ayuda.
Se pide un motivo (mínimo 5 caracteres) que queda en la auditoría junto con su usuario y la fecha.
Al anular, el documento no se borra: queda a la vista marcado como Anulado, con su motivo, y se puede seguir imprimiendo — el PDF sale sellado ANULADO y con sus cifras de siempre. Se liberan dos cosas:
- el cierre de inventario, que vuelve a quedar disponible para cerrar el período otra vez con las cifras corregidas;
- los costos escritos a mano en ese balance (ver Cuando faltan costos): se borran de los cierres, así que al volver a aplicarlo el sistema los pide otra vez y usted escribe el valor correcto. Los que escribió un balance anterior se conservan.
La auditoría de la anulación dice cuántos costos a mano se liberaron.
Imprimir
PDF abre el documento en una pestaña nueva; Excel lo descarga con los números listos para sumar. Los dos pintan el documento congelado: no recalculan nada.
El mismo informe está en Reportes → Reportes PDF / Excel, grupo Gerencia, donde se elige el balance por número.
Mensajes y qué hacer
| Mensaje | Qué hacer |
|---|---|
| «Ese cierre de inventario todavía no se ha aplicado (por revisar). Aplíquelo en Inventario → Conteos de inventario, o escoja otro cierre.» | El cierre elegido está por revisar, devuelto o anulado: solo uno aplicado tiene lo contado en su foto. Aplíquelo (Revisar y aplicar un conteo) y vuelva al balance. |
| «Un sondeo no ajusta el inventario, así que no puede cerrar un balance. Escoja un cierre de inventario.» | El conteo elegido es un sondeo: verificó existencias sin corregirlas, y no tomó la foto del inventario. Escoja un cierre de la lista; si no hay ninguno con la fecha que necesita, haga uno contando todo (Conteos de inventario). |
| «Ese cierre de inventario no tiene foto del inventario, así que no puede cerrar un balance. Haga un cierre nuevo.» | El cierre elegido no guardó la foto del inventario, que es de donde el balance toma el inventario final. Escoja otro cierre de la lista, o haga uno nuevo contando todo (Conteos de inventario) y cierre el balance contra él. |
| «Ese cierre ya cierra el balance N° X.» | Un cierre de inventario cierra un solo balance. Si quiere rehacerlo, anule primero el balance N° X. |
| «El cierre elegido no es posterior al último balance…» | Los períodos no se solapan. Elija un cierre de un día posterior al final del último balance: otro cierre del mismo día en que terminó ese balance tampoco sirve. |
| «No hay ningún cierre de inventario anterior con foto valorada…» | El primer balance necesita dos cierres de días distintos: uno que abre y otro que cierra. Un segundo cierre del mismo día no abre el período. Haga el conteo de apertura un día y cierre el período con uno de un día posterior. |
| «El período tiene N días: los días trabajados no pueden ser más.» | Escribió en Días trabajados (opcional) más días de los que tiene el período, que van del día siguiente al cierre que lo abre hasta el día del cierre que lo termina. Escriba cuántos abrió de verdad, o déjelo vacío para usar los del calendario. |
| La tarjeta Costos que faltan (N productos) | Escriba el Costo a usar de cada uno en la tarjeta que aparece, y pulse Recalcular con estos costos. |
| «Solo se puede anular el último balance: los períodos van encadenados y anular uno del medio dejaría los siguientes sin inventario inicial.» (en la lista, la acción Anular de las demás filas sale apagada con el globo «Solo se puede anular el último balance activo.») | Anule primero los balances posteriores, en orden, o deje este como está. |
| «El balance ya está anulado.» | No hay nada que hacer: ya lo anuló alguien. |
| «Anular un balance exige un motivo de al menos 5 caracteres.» | Escriba al menos 5 caracteres explicando por qué se anula. En pantalla, el botón de confirmar se mantiene apagado mientras el motivo tenga menos. |
| «El cierre de inventario seleccionado no existe.» | Alguien borró o cambió el cierre entre que abrió la pantalla y pulsó el botón. Recargue y vuelva a elegir. |
| «Pida la vista previa del balance y revísela antes de aplicarlo.» | Pulse Ver vista previa, revise el cálculo y vuelva a pulsar Aplicar balance. Si el mensaje sigue apareciendo, recargue la página y repita esos pasos. |
| «Las cifras del balance cambiaron desde la vista previa: mientras la revisaba se registró, se anuló o se aplicó algo que mueve este período. No se aplicó nada. Revise el cálculo nuevo y vuelva a aplicarlo.» (con el aviso Las cifras cambiaron) | Debajo está el cálculo nuevo. Revíselo —sobre todo la línea que cambió— y, si está conforme, pulse otra vez Aplicar balance. |
| «Otro usuario aplicó o anuló un balance mientras usted revisaba este, y el cierre elegido ya no cierra el período que vio. Vuelva a elegir el cierre y pida de nuevo la vista previa.» | Vuelva a abrir el selector de cierres —ya muestra solo los que sirven— y pida la vista previa. Si el cierre ya no aparece, el período lo cerró el otro balance. |
| «Cambió un dato desde la vista previa…» | Cambió un costo, los días, los trabajadores o las notas después de calcular. Pida de nuevo la vista previa para ver las cifras con los datos de ahora. |
| «No se pudieron cargar los cierres de inventario.» | La lista de cierres no respondió; no quiere decir que no haya. Pulse Reintentar. Si se repite, avise a soporte. |
| «No se pudo actualizar la lista de cierres. Se muestran los anteriores.» | La lista de cierres estaba a la vista y falló al actualizarse: lo que ve es lo de antes. Pulse Reintentar. |
| «Ningún cierre que pueda cerrar el balance coincide con la búsqueda.» (pie del selector de cierres) | Lo escrito no es el número, la fecha ni una palabra de las notas de un cierre que sirva para el próximo balance. Revise el número en Inventario → Conteos de inventario o escriba la fecha como 30/09/2026. Si el cierre existe pero no aparece, no puede cerrar el balance: es un sondeo, está por revisar, no es posterior al último balance, ya cierra otro o, en el primer balance, no hay un cierre de un día anterior que abra el período. |
| «No se pudo confirmar cuál es el último balance activo. Recargue la página.» (globo de Anular, apagado en todas las filas de la lista) | La lista no pudo saber cuál es el último balance activo, que es el único que se anula. Recargue la página. |
| «No se pudo cargar la lista.» | La lista de balances no respondió; no quiere decir que no haya balances. Pulse Reintentar. |