Crédito y autorización
Para quién: el vendedor y el cajero que venden a crédito, y quien autoriza la venta a un cliente bloqueado. Ruta: Ventas → Nueva venta · Factura de venta (o cualquier otro tipo de venta que no sea POS, como la Remisión). El crédito se revisa dentro de Crear una venta, en cuanto la venta deja algo por cobrar y al emitir. Permisos: quien vende, Crear facturas; quien autoriza la venta bloqueada, Autorizar crédito bloqueado, con su propio usuario y contraseña. No existe una contraseña de la empresa para esto. Requisitos: ver Requisitos para vender a crédito.
Una factura de venta queda a crédito cuando lo recibido no cubre el total: la diferencia es el saldo por cobrar. Antes de emitirla se revisan cupo, cartera usada, vencidos y bloqueo manual del tercero. La venta POS nunca queda a crédito: su pago tiene que cubrir el total, y si no lo cubre la pantalla dice «El pago no cubre el total ($ X).» y no deja confirmar (Qué opción del menú usar).
Una venta pagada completa no se revisa, sea cual sea el tipo de documento (factura de venta, remisión…): si lo recibido más los anticipos de la orden cubre el total, no queda nada a crédito y la venta sale sin autorización, aunque el cliente tenga el crédito bloqueado, facturas vencidas o el cupo agotado. Es la salida cuando no hay a mano nadie con Autorizar crédito bloqueado: cobrar la venta completa.
Requisitos para vender a crédito
- El tipo de venta: Nueva venta · Factura de venta u otro tipo que no sea POS.
- Su caja abierta, como en toda venta, aunque no reciba dinero (Sin caja abierta).
- Un cliente activo: el tercero tiene marcada la casilla Cliente y está activo, igual que su sucursal. Al cliente de mostrador (el Consumidor final de la empresa) no se le vende a crédito: esa deuda no tendría a quién cobrársela. El sistema lo rechaza al guardar con cualquier tipo de venta, aunque alguien quiera autorizarlo y aunque la empresa no use la política de crédito. Cóbrele la venta completa o elija al cliente que se lleva el crédito.
- El vencimiento, que la pantalla propone con el plazo del cliente o el de la empresa (El vencimiento es obligatorio cuando queda saldo).
- La política de crédito, si la empresa la tiene encendida: el cliente no tiene Crédito bloqueado, tiene cupo (si la empresa lo exige), no tiene facturas vencidas más allá de sus días de gracia, y la venta no pasa su cupo (Qué dispara el bloqueo). Si algo de esto falla, la venta solo sale con una autorización o cobrándola completa.
Qué cuenta como cartera
Todo documento de naturaleza Factura de venta que queda con saldo es cartera, se llame como se llame y se imprima como se imprima: una factura, una remisión, una cuenta de cobro o un traslado. Queda Abierto con su saldo, suma al Usado y al Saldo de cartera del cliente, entra al estado de cuenta y a la cartera por edades, se cobra con un recibo de caja y pasa por la política de crédito de esta página al emitirse. El formato de impresión del tipo solo cambia cómo sale el PDF, no si el documento se debe (Tipos de documento).
Si un traslado o una cuenta de cobro no debe quedar debiendo, regístrelo pagado (con su forma de pago al emitir): sin saldo no suma al cupo del cliente.
El vencimiento es obligatorio cuando queda saldo
Si la venta deja saldo, Vencimiento debe estar diligenciado y el botón de emitir permanece deshabilitado hasta que lo esté.
- Si el tercero tiene Plazo (días) (Terceros), la pantalla calcula el vencimiento sola: emisión + plazo. Cambiar la fecha de emisión lo recalcula.
- Si el tercero no tiene plazo propio (lo tiene en
0) pero la empresa tiene un Plazo de pago por defecto (Configuración de empresa), la pantalla calcula el vencimiento con ese plazo y lo dice bajo el campo: «El cliente no tiene plazo propio: se usa el de la empresa (30 días).» - Si ni el tercero ni la empresa tienen plazo, el campo queda en blanco, aparece «Obligatorio: la venta queda a crédito y ni el cliente ni la empresa tienen plazo asignado.» y hay que escribir la fecha. Sin ella la factura nacería venciendo el mismo día de emisión y, a partir de ahí, el cliente aparecería con factura vencida y su siguiente compra quedaría bloqueada por cartera.
- Si sí hay plazo pero alguien vació el campo, la pista dice «Obligatorio: la venta queda a crédito. Escriba la fecha de vencimiento.»
La fecha calculada se puede reemplazar
Vencimiento es un campo editable, y lo que usted escriba manda sobre el plazo del tercero para esa factura. Es lo que se usa para dar un plazo más corto que el habitual en una venta puntual —«este pedido me lo paga a 8 días, no a 30»— sin tocar la ficha del cliente.
- El plazo de la ficha del tercero no cambia: la siguiente factura vuelve a calcularse con él. Para cambiarlo de verdad, edite Plazo (días) en Terceros.
- El vencimiento no puede ser anterior a la fecha de emisión. Puede ser el mismo día de emisión, o cualquier día posterior.
Cuidado: escriba el vencimiento de último. Si después de escribirlo a mano cambia la Fecha (de emisión) o el Cliente, la pantalla vuelve a calcular el vencimiento con el plazo que aplica —el del tercero o, si no tiene, el de la empresa— y pisa lo que usted había escrito. Si ni el tercero ni la empresa tienen plazo, el campo se vacía y vuelve a salir «Obligatorio: …»: escriba la fecha otra vez. Revise el campo antes de emitir.
Qué dispara el bloqueo
Si la empresa tiene apagada la política de crédito (Configuración → Empresa), nada de esto se revisa. Con la política encendida, las causas se revisan en este orden y la venta se detiene en la primera que se cumpla: el aviso nombra solo esa, aunque haya otras.
El cliente de mostrador no está en esta tabla porque no es una causa de bloqueo: es una regla fija que vale aunque la política esté apagada. Una venta suya que deja saldo no se emite y no hay autorización que la permita: al emitir, la tarjeta Forma de pago dice «El cliente de mostrador no compra a crédito: registre el pago completo o elija el cliente.» (Mensajes y qué hacer).
| Orden | Causa | Cuándo se cumple | Aviso en la pantalla de venta | Texto del diálogo Crédito bloqueado al emitir |
|---|---|---|---|---|
| 1 | Bloqueo manual | Alguien marcó Crédito bloqueado en la ficha del tercero. | «El cliente tiene el crédito bloqueado. La factura requerirá autorización de un supervisor.» | «El cliente tiene un bloqueo manual de crédito. Crédito disponible: $X.» |
| 2 | Sin cupo asignado | El tercero tiene Cupo de crédito en 0 y la empresa activó Bloquear crédito a clientes sin cupo. Sin esa política, cupo 0 significa «sin límite». | «El cliente no tiene cupo asignado y la empresa exige un cupo para vender a crédito.» | «La empresa exige asignar un cupo antes de vender a crédito.» |
| 3 | Facturas vencidas | El cliente tiene al menos una factura abierta vencida más allá de sus días de gracia (ver abajo). Es la causa más común y basta una. | «El cliente tiene 1 factura vencida.» / «El cliente tiene 3 facturas vencidas.» | El mismo texto, más «Crédito disponible: $X.» |
| 4 | Cupo excedido | El tercero tiene cupo y lo que ya debe más lo que esta venta deja por cobrar queda por encima del cupo. Lo que se recibe al emitir no cuenta: con cupo disponible de $ 5.000, una venta de $ 10.000 con $ 5.000 recibidos sale sin autorización. | «El total supera el cupo disponible ($X). La factura puede requerir autorización.» | «La venta supera el cupo disponible del cliente. Crédito disponible: $X.» |
Crédito disponible es el cupo menos lo que el cliente ya debe. En un cliente con cupo, un valor negativo significa que la deuda actual ya superó el cupo: no es un error de cálculo, es cartera por encima del límite. En un cliente con cupo 0 (sin límite, si la empresa no exige cupo) no hay límite del que restar: el diálogo Crédito bloqueado no muestra «Crédito disponible» y solo nombra la causa que lo detuvo (el bloqueo manual o las facturas vencidas). En la ficha del tercero, ese mismo cliente muestra Disponible: Sin tope (o Sin cupo, si la empresa exige cupo para vender a crédito).
El borde del cupo no bloquea. Solo se bloquea cuando la deuda más la venta supera el cupo; si lo iguala, la venta sale sin autorización. Con cupo $ 50.000 y $ 45.000 usados, una venta de exactamente $ 5.000 se emite normal y deja el usado en $ 50.000; una de $ 5.001 ya pide autorización.
Dos ventas al mismo cliente a la vez. El cupo es del cliente, sumando todas sus sucursales. Si dos personas emiten al mismo tiempo ventas a crédito para el mismo cliente, el sistema revisa el cupo de una y después el de la otra: la segunda ya cuenta lo que dejó la primera. Si cada una cabía sola pero las dos juntas superan el cupo, la segunda se detiene como Cupo excedido y se puede autorizar como cualquier otra (Autorizar).
El saldo a favor no descuenta del cupo
El saldo a favor del cliente —lo que le dejó una nota crédito que acreditó más de lo que su factura debía (Notas de venta), o el anticipo de una orden que se canceló (Órdenes y precuentas)— no baja el Usado ni aumenta el crédito disponible: un cliente con facturas vencidas y $ 100.000 a favor sigue bloqueado. Son dos cuentas distintas: lo que el cliente debe y lo que la empresa le debe a él.
Lo que sí cuenta es usarlo. Si en la venta marca Aplicar saldo a favor (Crear una venta), lo aplicado cuenta como pagado: la venta deja menos por cobrar y puede no necesitar autorización. Por eso, cuando el cliente tiene saldo, el diálogo Crédito bloqueado lo recuerda al final: «El cliente tiene $ X a favor: cóbrelo con «Aplicar saldo a favor».» Para desbloquear al cliente, cruce ese saldo contra la factura vencida con un recibo de caja.
La ficha del tercero y la pantalla de venta muestran el aviso antes de emitir. En la pantalla de venta el aviso no sale al elegir el cliente, sino en cuanto la venta deja algo por cobrar: con el primer producto agregado. Desaparece si los pagos cubren el total, porque una venta pagada completa no se revisa. Así que un cliente recién elegido, sin productos, no muestra aviso aunque tenga el crédito bloqueado o facturas vencidas: agregue el primer producto y léalo antes de seguir armando la venta. La pantalla de venta vuelve a consultar la cartera del cliente cada vez que lo elige, así que el aviso refleja los cambios recientes (un pago, un cupo o unos días de gracia editados en otra pantalla).
Días de gracia
Una factura no bloquea el mismo día que vence: los días de gracia son la tolerancia antes de contarla como vencida. Una factura bloquea desde el día siguiente a vencimiento + días de gracia.
- Se usan los Días de gracia de la ficha del tercero
(Terceros). Si ese campo está vacío, se usan los
Días de gracia por defecto de la empresa
(Configuración de empresa). Un
0escrito en el tercero manda: sin gracia para ese cliente. - Ejemplo: factura vencida el 6 de septiembre, cliente con 10 días de gracia. Hasta el 16 no cuenta; el 17 ya bloquea.
- Una factura dentro de la gracia no genera ningún aviso: ni en la pantalla de venta ni en el diálogo. El aviso «El cliente tiene N facturas vencidas» cuenta solo las que ya pasaron la gracia, que son las mismas que piden autorización al emitir.
Autorizar
Cuando la política frena la venta, al intentar emitir se abre el diálogo Crédito bloqueado con la causa. La venta se puede emitir igual si la autoriza una persona con el permiso Autorizar crédito bloqueado, con un motivo escrito. No hay una contraseña de la empresa: autoriza alguien con nombre propio, y la factura guarda quién fue.
- Si usted tiene Autorizar crédito bloqueado, el diálogo le pide solo el Motivo: se autoriza a sí mismo y la factura queda autorizada a su nombre. El diálogo sale igual, para que nadie venda a crédito a un cliente bloqueado sin enterarse.
- Si no lo tiene, el diálogo pide además el usuario (correo) y la contraseña de quien sí lo tiene: pídale a esa persona que los escriba. Quien autoriza no inicia sesión ni necesita tener caja abierta. La venta sigue siendo suya: queda a su nombre y en su caja.
La autorización no cambia el cupo ni el bloqueo del tercero. Para levantar el bloqueo de forma permanente hay que cobrar la cartera vencida o editar el cupo en la ficha.
La autorización vale para una sola venta. No queda guardada en el cliente ni en la sesión: la siguiente venta al mismo cliente, aunque sea un minuto después y por el mismo cajero, vuelve a detenerse y vuelve a pedir la autorización mientras la causa siga ahí.
Los pasos
Así se ve el diálogo cuando usted no tiene Autorizar crédito bloqueado y la autoriza otra persona:
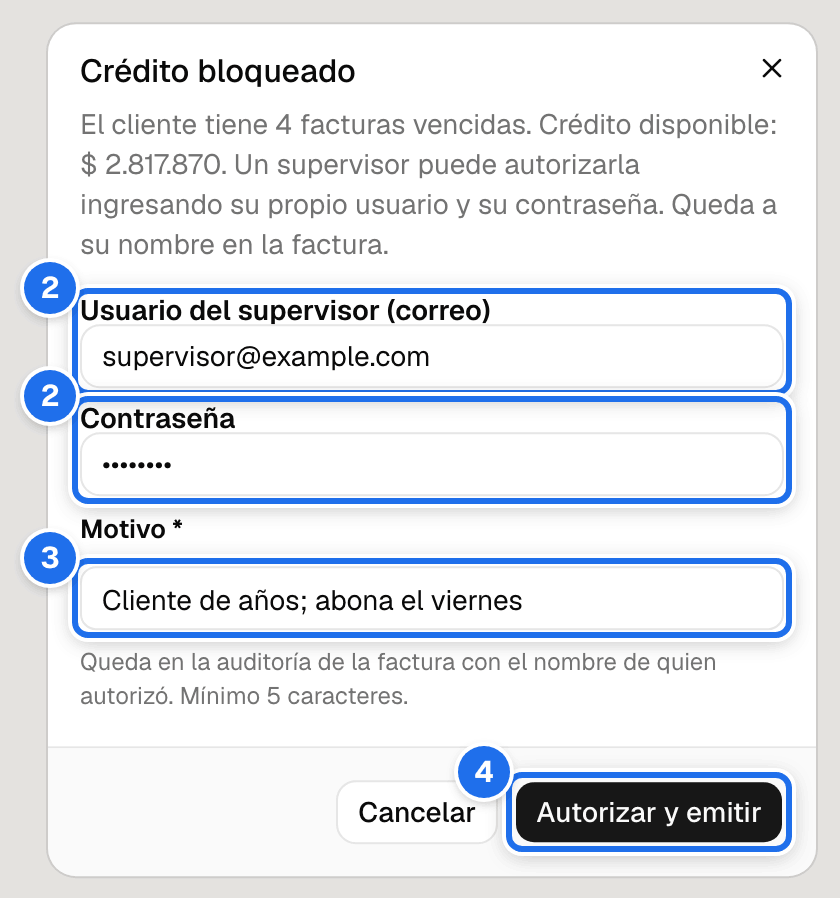
- Arme la venta, pulse ✓ Emitir factura y Aceptar en la confirmación. Si la política la frena, se abre Crédito bloqueado con la causa (ver Qué dispara el bloqueo). Lo digitado de la venta no se pierde.
- Si el diálogo pide usuario y contraseña, pídale a quien tiene Autorizar crédito bloqueado que escriba su correo en Usuario del supervisor (correo) y su contraseña en Contraseña.
- Escriba el Motivo: por qué se le vende a crédito a este cliente.
- Pulse Autorizar y emitir. La factura se emite y se abre la pantalla de la venta guardada.
Si usted tiene Autorizar crédito bloqueado, el diálogo no pide usuario ni contraseña y se salta el paso 2:
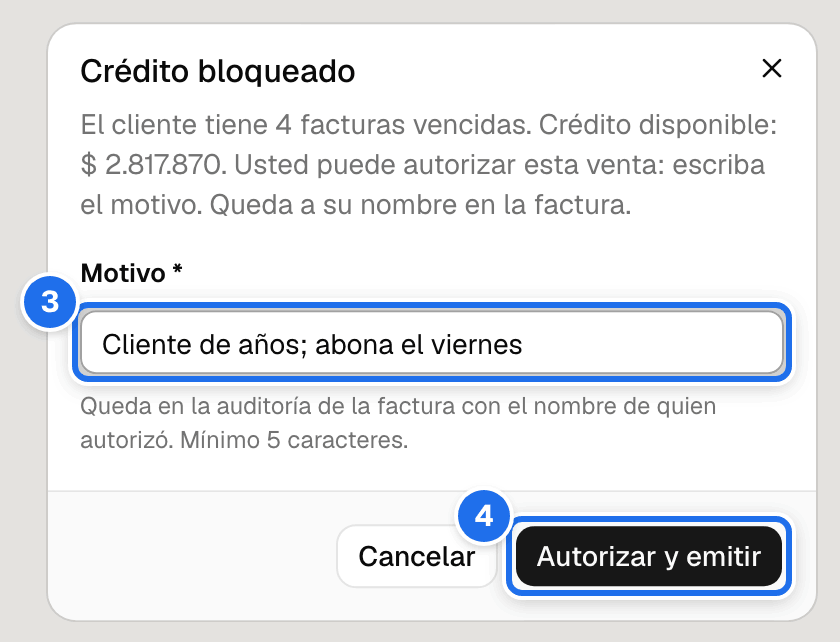
Si se equivocó, Cancelar cierra el diálogo y devuelve la venta al formulario: puede corregirla —por ejemplo, cobrarla completa para que no quede nada a crédito— y volver a emitir.
| Campo | Obligatorio | Qué escribir |
|---|---|---|
| Usuario del supervisor (correo) | Solo si usted no tiene Autorizar crédito bloqueado | El correo con el que esa persona inicia sesión. |
| Contraseña | Junto con el usuario | La contraseña de esa persona, no la suya ni una de la empresa. Si el usuario o la contraseña faltan, Autorizar y emitir sigue apagado. |
| Motivo | Siempre | Por qué se autoriza: «Cliente de diez años, paga el viernes», «Abono acordado con gerencia». Mínimo 5 caracteres, máximo 500. Autorizar y emitir no se habilita sin él. |
Qué queda guardado
- En la factura, quién la autorizó; la venta sigue a nombre de quien la emitió.
- En su Historial (y en Configuración → Auditoría), el hecho Venta forzada sobre cliente bloqueado, con el Motivo escrito, quién autorizó, el cliente, la causa del bloqueo, el cupo disponible, el total, el monto a crédito y las facturas vencidas.
Mensajes de la autorización y qué hacer
| Mensaje en el diálogo | Qué significa | Qué hacer |
|---|---|---|
| «La autorización no es válida. Verifique el usuario y la contraseña del supervisor.» | El correo no existe, la contraseña no es la de esa persona, esa persona no tiene Autorizar crédito bloqueado o está inactiva. El mensaje no distingue el motivo a propósito. | Confirme el correo exacto y que la escriba de nuevo; si persiste, el administrador debe revisar el rol y el estado de esa persona en Usuarios. |
| «Demasiados intentos de autorización. Espere N segundos y vuelva a intentar.» | Se permiten cinco intentos fallidos seguidos del mismo usuario desde el mismo equipo; el sexto ya no se revisa. | Espere el tiempo indicado (un minuto como máximo) y vuelva a intentar con el usuario y la contraseña correctos. Una autorización correcta reinicia la cuenta. |
| «El motivo debe explicar la autorización (mínimo 5 caracteres).» / «Escriba el motivo de la autorización.» | El motivo falta o es demasiado corto. | Escriba por qué se autoriza la venta. |
| «No hay una caja abierta para el usuario.» (y se abre el diálogo de caja) | La caja de quien vende está cerrada. | Abra su caja —la de quien autoriza no sirve— y vuelva a emitir. El sistema la revisa antes de mirar el usuario y la contraseña: quien autoriza no gasta un intento. |
Mensajes y qué hacer
Los avisos de crédito salen en una franja arriba de la venta desde el primer producto, y desaparecen si los pagos cubren el total. Los del diálogo Crédito bloqueado están en Qué dispara el bloqueo y en Mensajes de la autorización y qué hacer.
| Mensaje | Dónde sale | Qué hacer |
|---|---|---|
| «El pago no cubre el total ($ X).» | Tarjeta Forma de pago de una venta POS | La venta POS no deja saldo: cobre el total o haga la venta por Nueva venta · Factura de venta. |
| «El cliente de mostrador no compra a crédito: registre el pago completo o elija el cliente.» | Tarjeta Forma de pago, al emitir | La venta es del cliente de mostrador y deja saldo por cobrar. No hay autorización que lo permita: cobre el total o busque y elija al cliente real (si no existe, créelo con Crear rápido). |
| «El cliente tiene el crédito bloqueado. La factura requerirá autorización de un supervisor.» | Franja de crédito | Alguien marcó Crédito bloqueado en la ficha del cliente. Cobre la venta completa o pida la autorización. Pregunte antes de pedir que le quiten el bloqueo. |
| «El cliente no tiene cupo asignado y la empresa exige un cupo para vender a crédito.» | Franja de crédito | Pida que le asignen Cupo de crédito en la ficha del cliente (Terceros), cobre la venta completa o pida la autorización. |
| «El cliente tiene 1 factura vencida.» / «El cliente tiene N facturas vencidas.» | Franja de crédito y diálogo Crédito bloqueado | Cobre la cartera vencida con un recibo de caja o pida la autorización. Para ver cuáles son, filtre Estado → Vencida en Consultar facturas. |
| «El total supera el cupo disponible ($ X). La factura puede requerir autorización.» | Franja de crédito | Cobre una parte, para que lo que queda a crédito quepa en el cupo, o pida la autorización. |
| «Obligatorio: la venta queda a crédito y ni el cliente ni la empresa tienen plazo asignado.» | Bajo Vencimiento | Escriba la fecha. Para que se proponga sola, pida que le pongan Plazo (días) al cliente (Terceros). |
| «Obligatorio: la venta queda a crédito. Escriba la fecha de vencimiento.» | Bajo Vencimiento | El campo quedó vacío: escriba la fecha. |
| «El cliente no tiene plazo propio: se usa el de la empresa (30 días).» | Bajo Vencimiento | Solo informa de dónde salió la fecha. Revísela. |
| «Lo recibido ($ X) supera el total de la factura ($ Y).» | Bajo ✓ Emitir factura | Una factura a crédito no da devuelta: baje el pago al total o a lo que el cliente abona. |
| «El vencimiento no puede ser anterior a la fecha de la factura.» | Al guardar | Corrija el Vencimiento o la Fecha. |
Relacionado
- Terceros y sucursales — cupo, plazo y bloqueo manual.
- Configuración de empresa — las políticas de crédito.
- Recibos de caja — cómo se baja la cartera.